Transparencia: esta guía la escribimos en Scrampi, un sistema POS con facturación electrónica homologada ante la DIAN. Tenemos un interés directo, así que la escribimos para que te sirva decidas lo que decidas: lo que está vigente, lo que propone el proyecto de ley y los pasos de preparación aplican a cualquier sistema, incluido el facturador gratuito de la DIAN. Donde damos un dato de Scrampi, lo decimos con claridad.
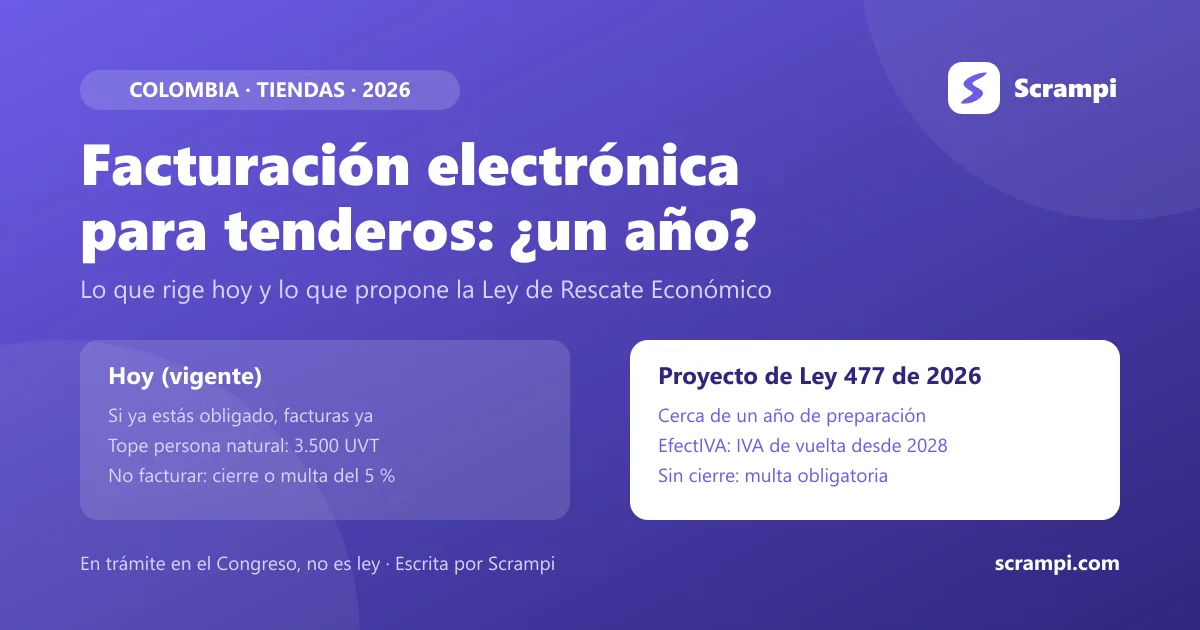
En corto: el "año de plazo" para que los tenderos facturen electrónicamente es un anuncio del Gobierno reportado por la prensa, no una norma vigente. Va ligado a la Ley de Rescate Económico (Proyecto de Ley 477 de 2026 Cámara), que el Congreso aún debe aprobar, y a EfectIVA, la devolución del IVA que arrancaría en 2028. Mientras tanto nada cambia: si tu tienda ya está obligada a facturar, debe seguir haciéndolo; si no lo está, sigue sin estarlo.
Estado al 9 de noviembre de 2026: proyecto radicado en la Cámara de Representantes el 29 de octubre de 2026, en trámite. Actualizaremos esta guía con cada debate.
En las últimas semanas el mensaje que más circuló entre tenderos fue "tenemos un año para montar la factura electrónica". La frase tiene una parte cierta y otra que confunde. Esta guía separa las dos: qué anunció el Gobierno, qué dice de verdad el proyecto de ley, qué rige hoy para una tienda de barrio, minimercado o granero, y qué conviene hacer en los próximos meses para no llegar tarde ni pagar de más.
¿Los tenderos tienen un año para facturar electrónicamente?
No todavía: es una propuesta del Gobierno dentro de un proyecto de ley que no se ha aprobado. Según reportes de prensa sobre la presentación de la Ley de Rescate Económico, que atribuyen la explicación al vicepresidente José Manuel Restrepo y al ministro de Hacienda Miguel Gómez Martínez, la iniciativa busca extender la facturación electrónica a las tiendas de barrio y pequeños comercios, con un periodo cercano a un año de preparación, herramientas y acompañamiento para quienes aún no tienen la tecnología. El objetivo declarado es que las compras de los hogares queden registradas para devolverles el IVA. El comunicado oficial del Ministerio de Hacienda del 29 de octubre no menciona ese plazo.
Tres precisiones que cambian la lectura de la noticia:
- Es un proyecto, no una ley. El Proyecto de Ley 477 de 2026 Cámara se radicó el 29 de octubre de 2026 y debe surtir sus debates en el Congreso. Su texto puede cambiar o no aprobarse.
- El año no aparece como transición escrita para los comercios. En los análisis del articulado publicados hasta hoy, el artículo de vigencias (art. 106) no fija un régimen de transición para las nuevas sanciones de facturación: regirían desde la promulgación de la ley, para hechos posteriores. El año, por ahora, es un anuncio de acompañamiento, no un plazo legal.
- No suspende nada. Si tu tienda ya está obligada a facturar electrónicamente, el anuncio no te da un año de gracia: debes seguir cumpliendo.
¿Qué propone la Ley de Rescate Económico para las tiendas?
El proyecto toca a las tiendas por cuatro vías: la devolución del IVA a los hogares (EfectIVA), las sanciones por no facturar, un premio para los clientes que pidan factura y cambios en el IVA de algunos productos de la canasta. Según los análisis publicados del texto radicado, ninguna de ellas modifica el tope de 3.500 UVT que define quién no está obligado a facturar.
EfectIVA: la devolución del IVA con la cédula en la factura
EfectIVA sería la devolución mensual de una parte del IVA que pagan las personas en pobreza, pobreza extrema y vulnerabilidad, que el Proyecto de Ley 477 de 2026 propone desde el 1 de enero de 2028 (art. 38). La DIAN calcularía el IVA pagado con las facturas electrónicas y documentos equivalentes en los que el comprador aparece identificado, y Prosperidad Social haría los pagos en periodos de máximo 15 días (art. 39).
- Cuánto se devuelve: el 100 % del IVA pagado para los grupos de menores ingresos y luego 50 %, 40 % y 30 % por tramos, con un tope de 5,5 UVT mensuales por persona ($288.057 con la UVT de 2026).
- A cuántas personas: según el comunicado del Ministerio de Hacienda del 29 de octubre de 2026, cerca de 19 millones de personas recibirían la totalidad del IVA que pagan (en promedio $231.000 al mes, según la misma fuente, que no precisa si es por persona o por hogar) y otros 16,5 millones, hasta el 50 %.
- Primer pago: un giro anticipado a más tardar el 20 de diciembre de 2027, según las disposiciones transitorias.
- Sin factura también habría un mínimo: el viceministro técnico de Hacienda, Juan Sebastián Betancur, dijo que los hogares más pobres recibirían "una transferencia monetaria" aunque no tengan factura electrónica. El proyecto prevé un mínimo mensual en UVT para las personas en pobreza extrema, pero no fija su monto.
Por qué le importa al tendero: si el proyecto se aprueba así, cada compra sin factura electrónica con cédula sería IVA que el cliente no recupera. El cliente de barrio empezaría a pedir "la factura con mi cédula", y la tienda que pueda darla en segundos tendría una razón más para que le compren a ella y no a la de enseguida.
Del cierre opcional a la multa obligatoria: las sanciones que cambiarían
Hoy, no expedir factura estando obligado se sanciona con el cierre del establecimiento por tres días (numeral 1 del art. 657 del Estatuto Tributario), aunque el parágrafo 6 de ese artículo permite evitar el cierre si el comerciante se acoge y paga una multa del 5 % de los ingresos operacionales del mes anterior al hecho. El proyecto elimina el cierre por no facturar (art. 93) y deja la multa como única sanción (art. 91, nuevo art. 652-1): el mayor valor entre el 5 % de los ingresos netos del mes anterior y el 5 % de la mediana de ingresos de la actividad económica (CIIU) que fije la DIAN, sin tope en UVT, y del 7 % si se reincide dentro de los dos años siguientes a la firmeza de la sanción anterior.
La factura expedida sin requisitos también se encarece (art. 90, nuevo art. 652): la multa pasaría del 1 % del valor de las operaciones con tope de 950 UVT al 5 % con tope de 3.500 UVT, y al 7 % sin tope en caso de reincidencia. Para una tienda, el cambio es de fondo: hoy pagar el 5 % es una opción para no cerrar; con el proyecto sería la sanción obligatoria, con un piso fijado por actividad aunque el mes anterior se haya vendido poco.
Premio fiscal: clientes que piden factura
El proyecto reescribe el Premio Fiscal (art. 89, art. 618-1 del Estatuto Tributario) con sorteos en dinero para incentivar que los compradores pidan factura y reporten cuando no se la dan. Sumado a EfectIVA, la presión para facturar ya no vendría solo de la DIAN: vendría del mismo cliente.
Cambios en el IVA de productos de la canasta
El proyecto elimina la tarifa del 5 % y mueve varios productos de categoría desde el 1 de enero de 2028. Según el análisis de Actualícese del texto radicado, productos hoy excluidos como tomate, cebolla, lentejas, plátano, cítricos y café en grano sin tostar pasarían al 19 %; el queso fresco sin madurar pasaría de exento al 19 %, y embutidos como salchichón y mortadela, del 5 % a exentos. Si el proyecto se aprueba así, la tienda tendrá que actualizar el impuesto de cada producto en su sistema antes de esa fecha: con una lista de precios en cuaderno, esa actualización es un dolor de cabeza; con un catálogo organizado, es un cambio por producto.
¿Tu tienda ya está obligada a facturar hoy?
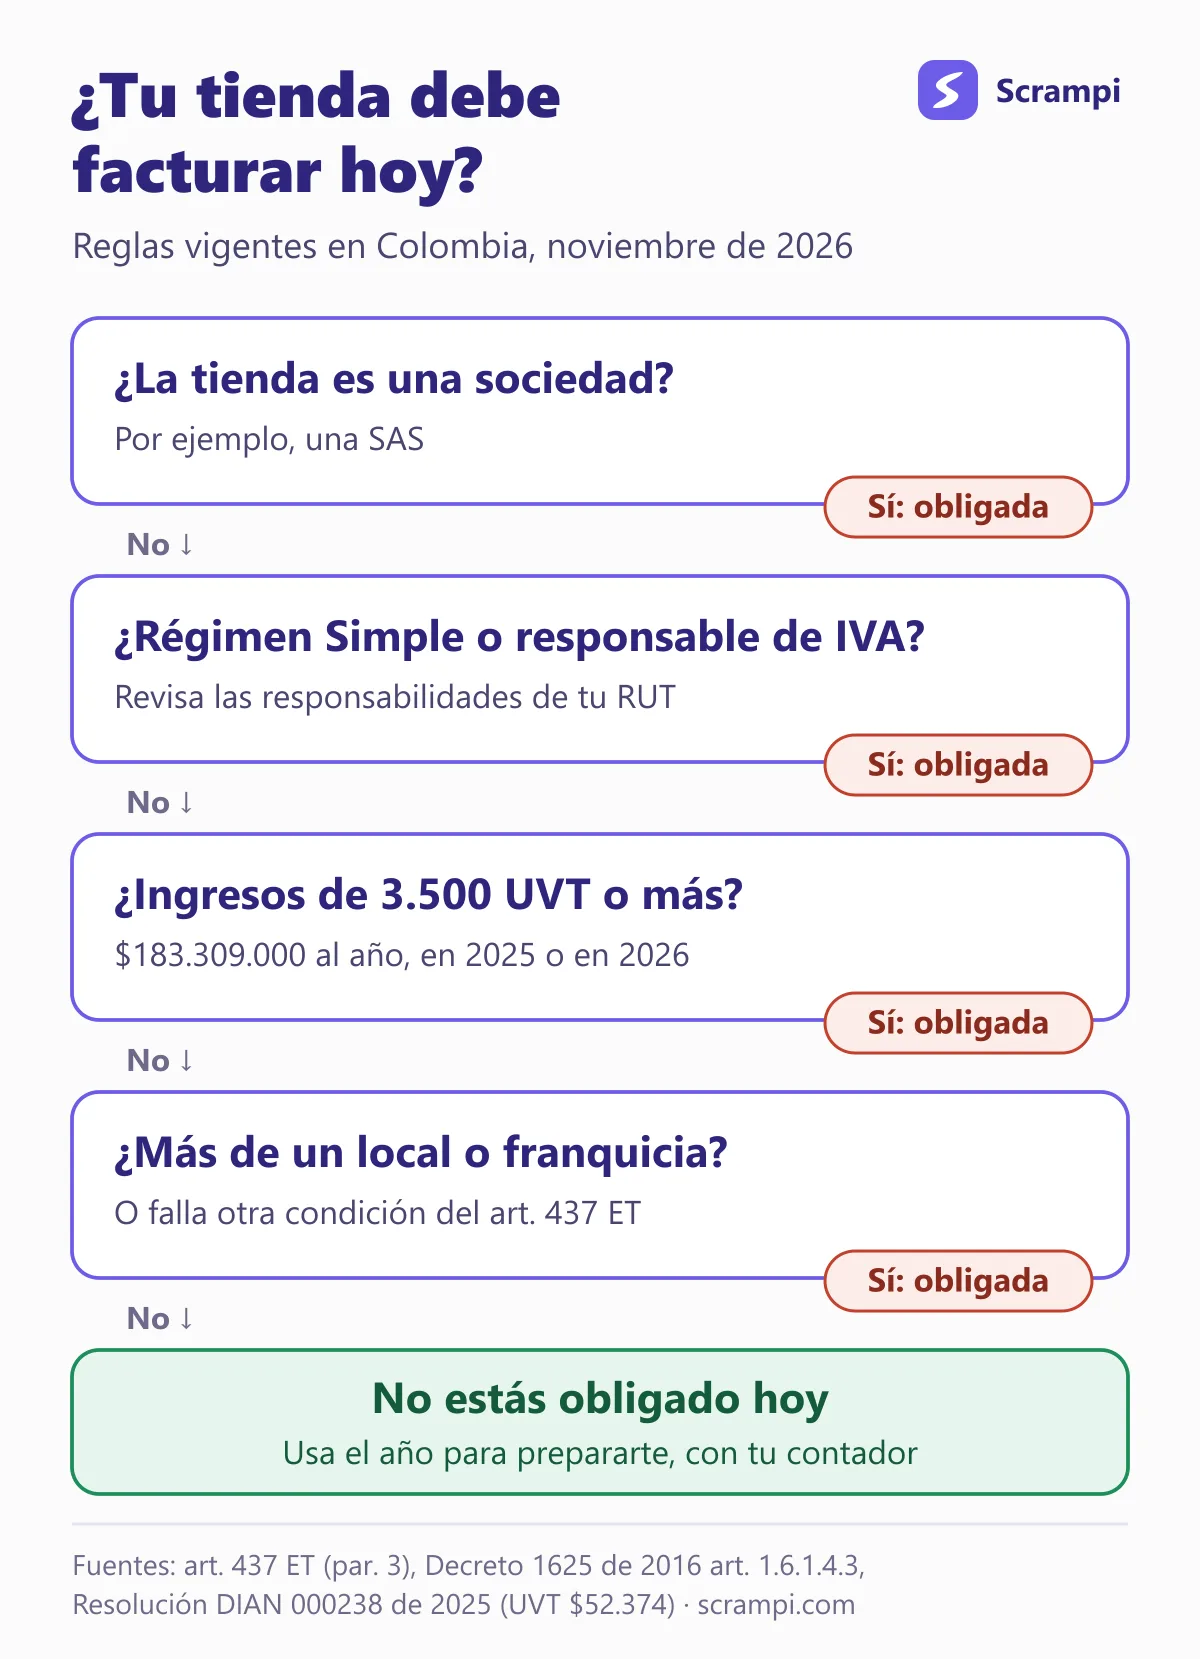
Depende de cómo está constituida y de tus ingresos, no de que sea una tienda. Las reglas vigentes en noviembre de 2026 son estas:
| Tu caso | ¿Obligada a facturar hoy? |
|---|---|
| La tienda es una sociedad (persona jurídica, por ejemplo una SAS) | Sí, responda o no por IVA |
| Estás inscrito en el Régimen Simple de Tributación | Sí |
| Eres responsable de IVA | Sí |
| Persona natural con ingresos brutos de la actividad iguales o superiores a 3.500 UVT ($183.309.000 en 2026) en 2025 o en lo corrido de 2026 | Sí |
| Persona natural con más de un local, o que vende bajo franquicia o concesión | Sí, aunque facture menos del tope |
| Persona natural no responsable de IVA, ingresos inferiores a 3.500 UVT, un solo local y que cumple todas las condiciones del parágrafo 3 del art. 437 ET | No |
Las condiciones completas para no estar obligado son seis: ingresos inferiores a 3.500 UVT, un solo establecimiento, sin franquicias ni concesiones, no ser usuario aduanero, ningún contrato individual de 3.500 UVT o más, y consignaciones de actividades gravadas por debajo de 3.500 UVT. Basta incumplir una para quedar obligado. Las explicamos una por una en la guía de facturación electrónica DIAN.
Un matiz importante: si no estás obligado pero empiezas a facturar por tu cuenta, para efectos tributarios pasas a ser obligado y debes cumplir todos los requisitos (parágrafo 1 del art. 1.6.1.4.3 del Decreto 1625 de 2016). Prepararse no es lo mismo que habilitarse: puedes organizar tu tienda desde ya y decidir el momento de habilitarte con tu contador.
Y si ya estás obligado: desde 2024 el comprobante de cada venta es electrónico. La DIAN permite emitir documento equivalente POS electrónico o factura electrónica de venta por el total de las ventas, y el tope de 5 UVT solo aplica al tiquete POS de papel, que hoy se usa en contingencia. Si dudas con una venta puntual, usa la calculadora de tiquete POS o factura.
Lo que rige hoy frente a lo que propone el proyecto
| Tema | Hoy (vigente) | Proyecto de Ley 477 de 2026 (si se aprueba así) |
|---|---|---|
| Quién debe facturar | Sociedades, Régimen Simple, responsables de IVA y personas naturales por encima de 3.500 UVT | En los análisis del texto radicado no aparece cambio al tope; el Gobierno anuncia que buscará llevar la factura a más tiendas |
| Plazo para tiendas | Ninguno: quien está obligado, ya debe facturar | Preparación de cerca de un año, anunciada pero no escrita como transición |
| No expedir factura | Cierre del establecimiento por 3 días (art. 657 ET), evitable pagando el 5 % de los ingresos operacionales del mes anterior | Sin cierre: multa obligatoria del 5 % de los ingresos netos del mes anterior, con piso por actividad; 7 % si reincide |
| Factura sin requisitos | 1 % de las operaciones, hasta 950 UVT | 5 % hasta 3.500 UVT; 7 % sin tope si reincide |
| Devolución del IVA | Compensación del IVA a hogares focalizados, sin relación con la factura | EfectIVA desde 2028, calculada con facturas electrónicas que identifiquen al comprador |
| Incentivo al cliente | Premio fiscal vigente en el Estatuto Tributario | Sorteos en dinero para quien pida factura y reporte cuando no se la dan |
Línea de tiempo: qué pasa y cuándo
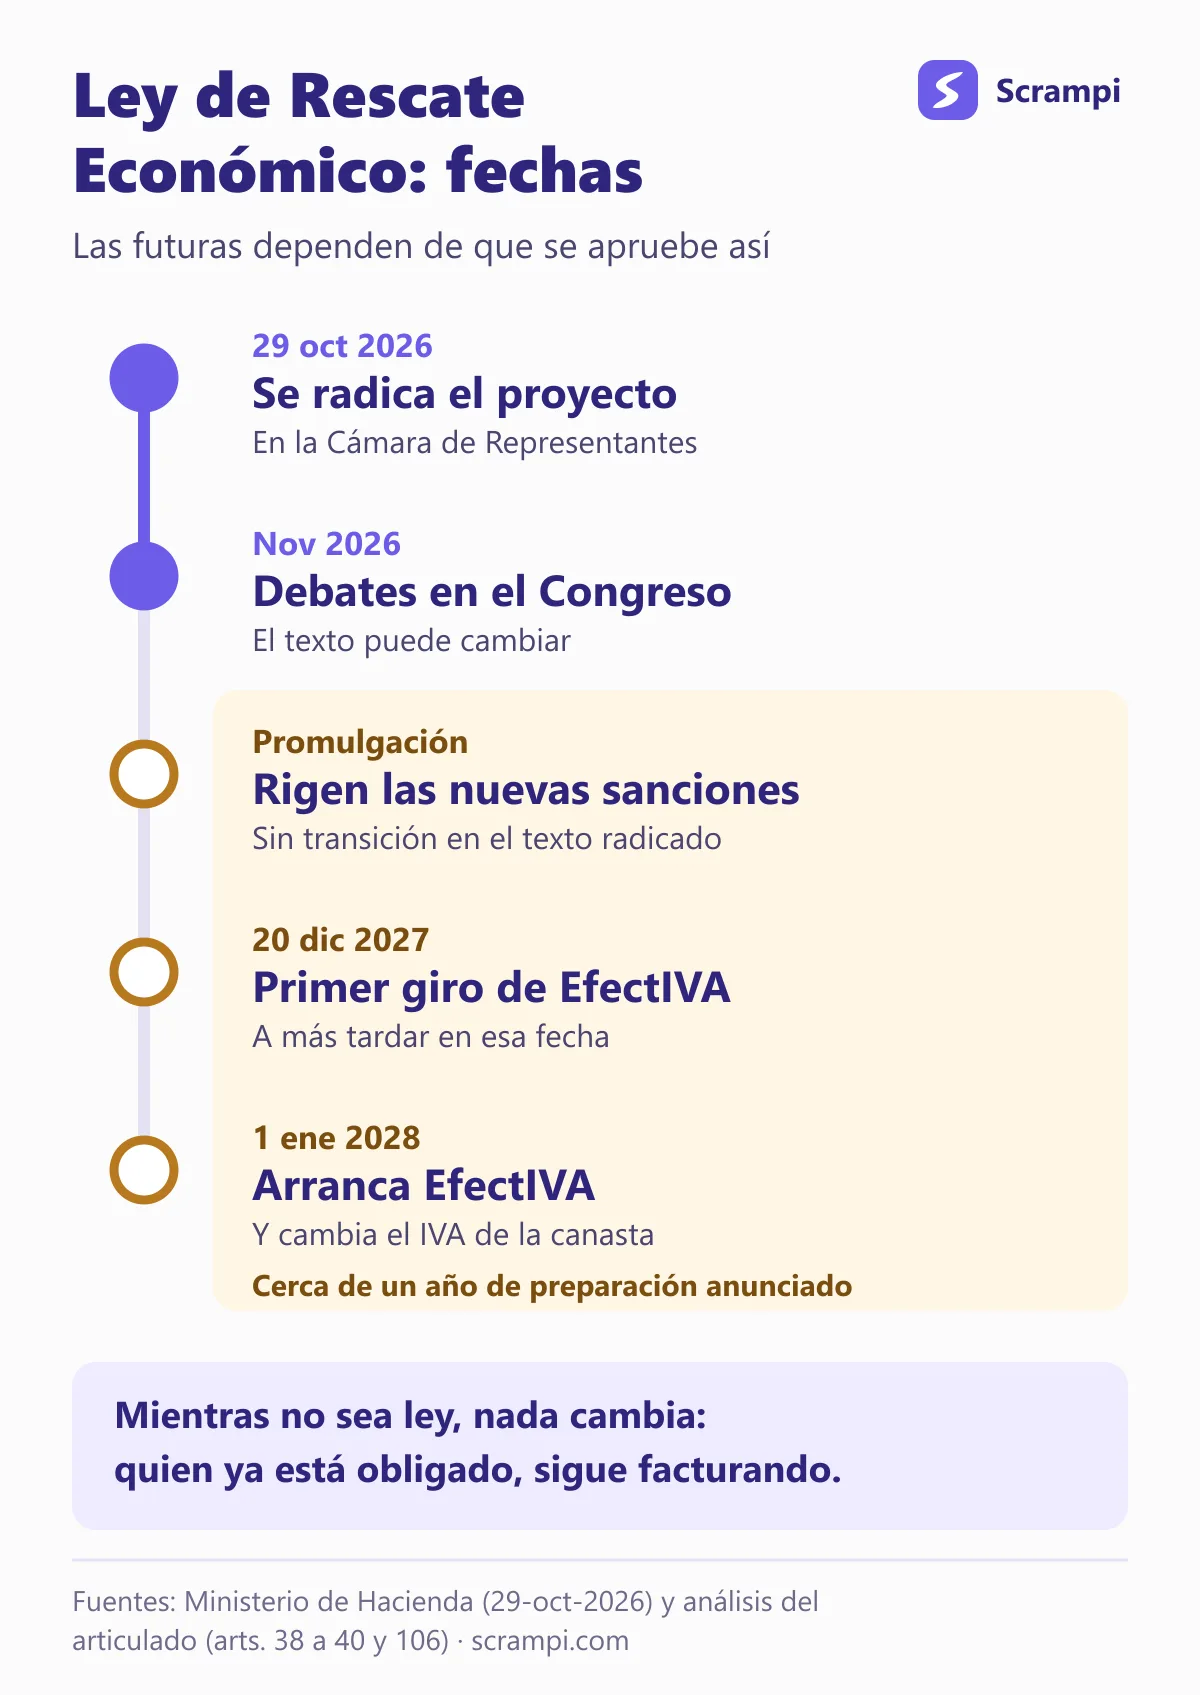
- 29 de octubre de 2026: el Gobierno radica el Proyecto de Ley 477 de 2026 Cámara.
- Debates en el Congreso: el texto puede cambiar. Hasta que no sea ley, no hay obligaciones nuevas.
- Promulgación de la ley: desde ese día regirían las nuevas sanciones de facturación, sin transición especial según el texto radicado. El Gobierno tendría seis meses para reglamentar la transición de EfectIVA (art. 40, parágrafo transitorio 3).
- Antes del 1 de enero de 2028: plan piloto de la DIAN y Prosperidad Social con hogares que hoy reciben la compensación del IVA, sin pagos, y primer giro anticipado de EfectIVA a más tardar el 20 de diciembre de 2027 (art. 40 del proyecto).
- 1 de enero de 2028: arranca EfectIVA y entran los cambios de IVA en productos de la canasta.
Qué hacer en los próximos 12 meses
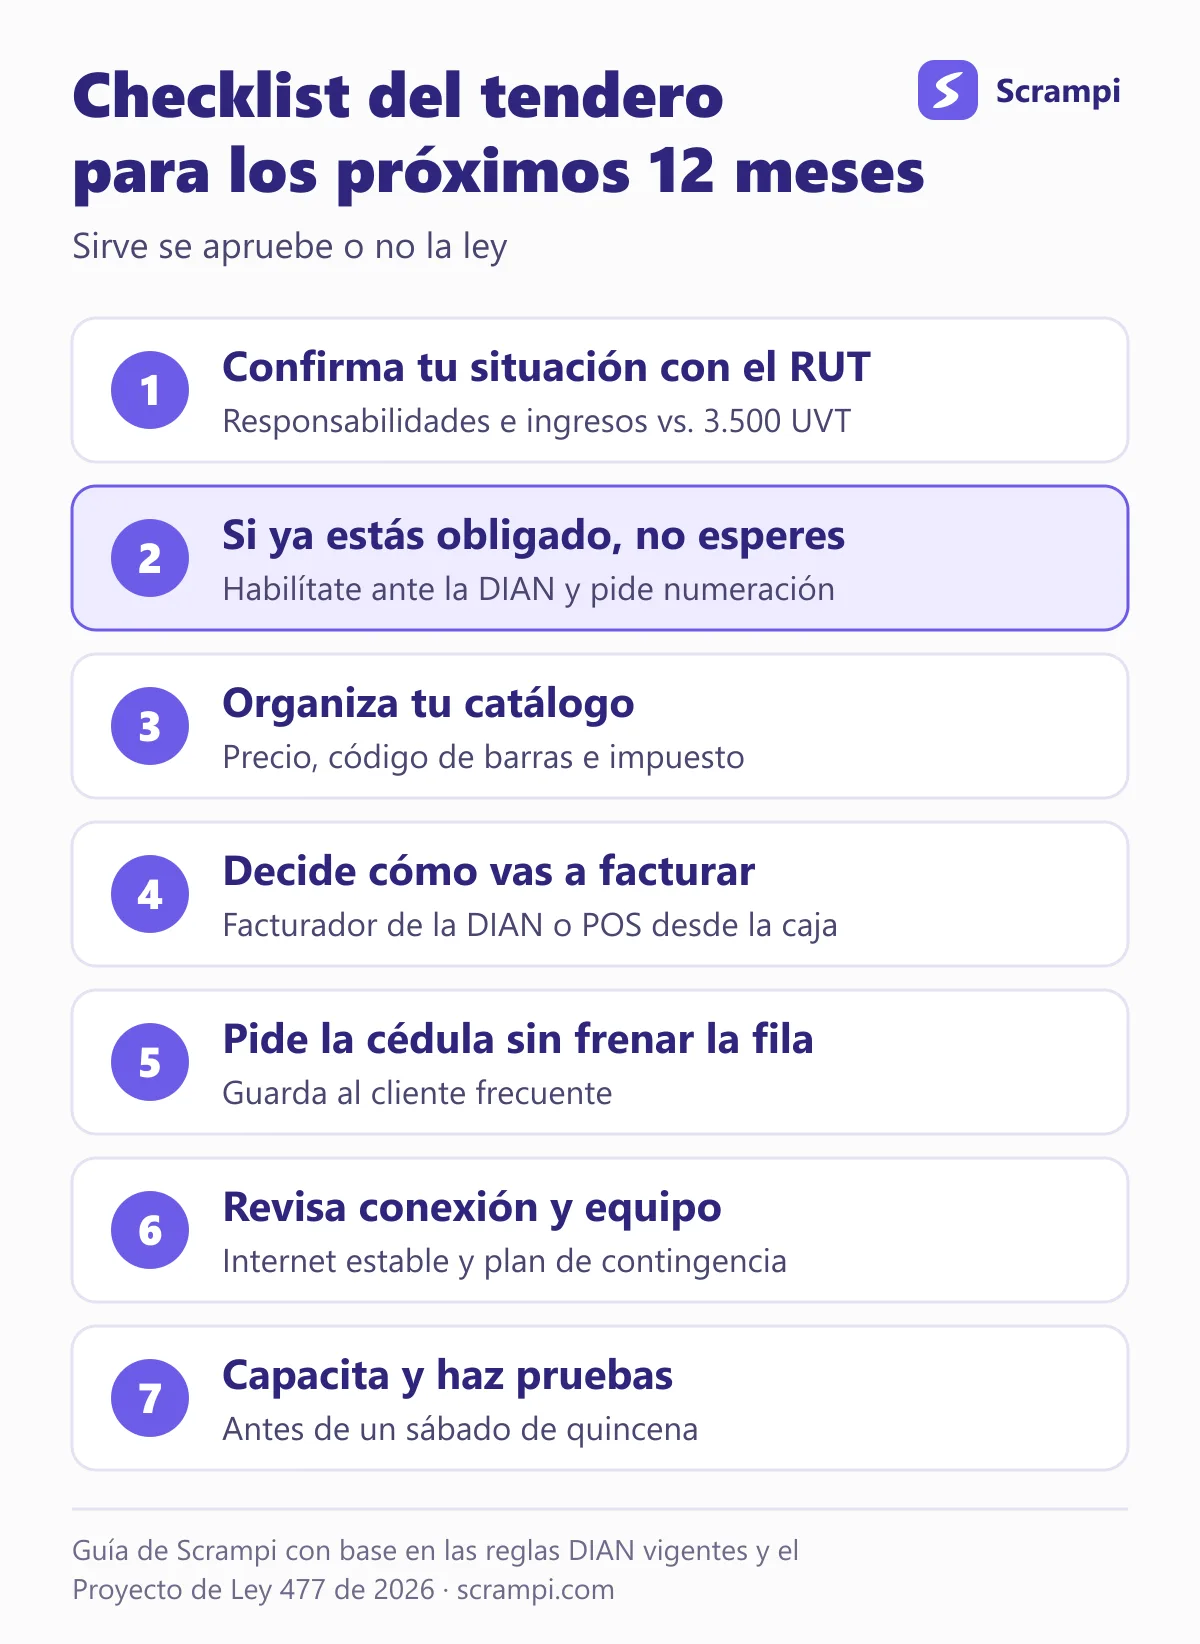
Usa el año para prepararte sin afán, no para esperar. Estos pasos sirven pase lo que pase con la ley, porque ordenan la tienda y te dejan listo para facturar en el momento que te toque:
- Confirma tu situación con el RUT. Revisa tus responsabilidades (por ejemplo, el código 49 de no responsable de IVA), tu actividad económica y tus ingresos de 2025 y de 2026 frente a los 3.500 UVT. Si tienes dudas, pregúntale a tu contador antes de que llegue una visita de la DIAN.
- Si ya estás obligado, no esperes. El anuncio del año no te protege. Habilítate como facturador electrónico ante la DIAN y pide tu resolución de numeración.
- Organiza tu catálogo. Nombre, precio, código de barras e impuesto de cada producto (IVA del 19 %, exento o excluido). Es la base de cualquier factura y la que te salva si en 2028 cambia el IVA de los productos de la canasta.
- Decide cómo vas a facturar. El facturador gratuito de la DIAN no cuesta, pero cada factura se llena a mano en el portal. Un sistema POS factura desde la caja mientras cobras. Compara con la venta real de tu mostrador en hora pico.
- Practica pedir la cédula sin frenar la fila. Si EfectIVA se aprueba, muchos clientes querrán la factura a su nombre. El sistema debe guardar al cliente frecuente para no digitar sus datos cada vez.
- Revisa la conexión y el equipo. La factura electrónica en Colombia tiene validación previa: la DIAN la valida antes de que se entregue al cliente, venta por venta. Necesitas internet estable y saber cómo opera tu sistema en contingencia cuando se cae.
- Capacita a quien te ayuda en la caja y haz pruebas antes de depender del sistema en un sábado de quincena.
¿Facturador gratuito de la DIAN o sistema POS?
Para pocas ventas al día, el facturador gratuito alcanza; para un mostrador con fila, no. La DIAN ofrece un facturador sin costo, con certificado digital incluido, en el que cada factura se diligencia en su portal. Funciona para quien vende poco y con calma. Una tienda de barrio vende decenas de veces por hora en las horas pico, con montos pequeños y clientes que no esperan: ahí lo que importa es que la factura salga de la misma pantalla en la que cobras, con el producto escaneado, el impuesto ya configurado y el inventario descontado.
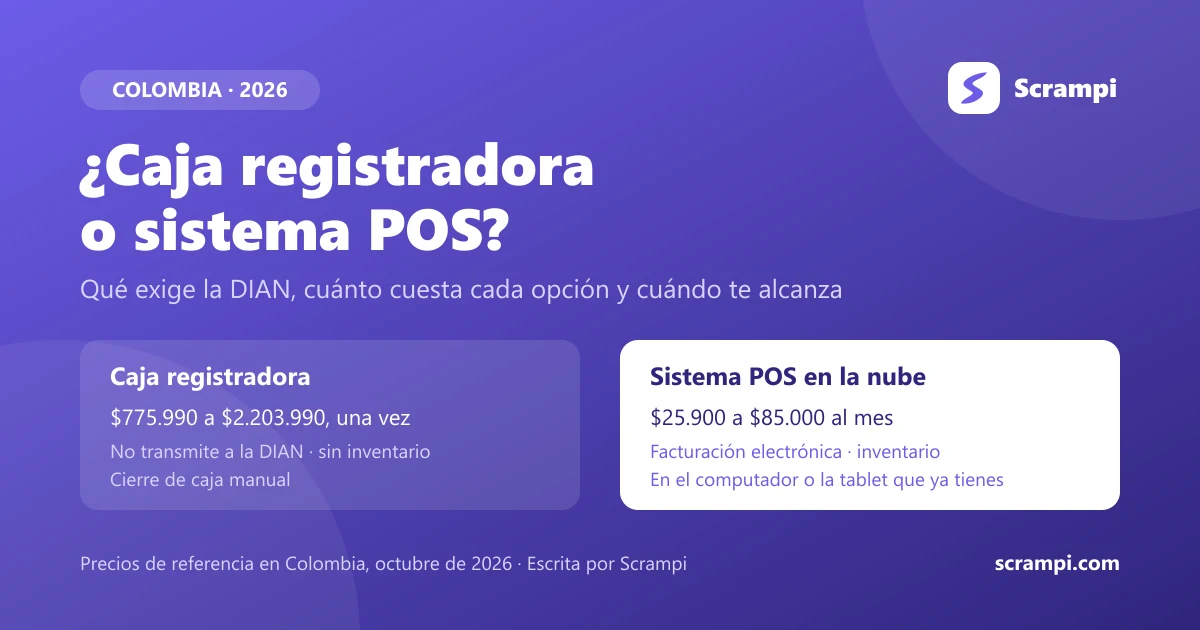
Antes de elegir un sistema, compara el costo real: mensualidad, cuántas facturas incluye cada plan y qué pasa si te pasas del cupo. En la guía de cuánto cuesta un sistema POS en Colombia están los precios y las letras pequeñas, y si hoy cobras con caja registradora, en caja registradora o sistema POS comparamos los dos caminos frente a lo que exige la DIAN.
Mitos que circulan entre tenderos
- "Ya es ley, todos los tenderos deben facturar." Falso. Es un proyecto en trámite. Hoy solo facturan los obligados según las reglas vigentes.
- "Tengo un año de gracia aunque ya esté obligado." Falso. El anuncio no suspende las obligaciones actuales.
- "Si no facturo, me cierran la tienda." Solo si ya estás obligado: para quien debe facturar y no lo hace, el cierre por tres días está vigente, aunque se evita pagando una multa del 5 % de los ingresos del mes anterior. El proyecto eliminaría el cierre y dejaría solo la multa, con piso por actividad. Si no estás obligado, no hay sanción por no facturar.
- "Si no doy factura, mis clientes pierden la devolución del IVA." En parte. Con EfectIVA, el IVA de esa compra no contaría para su devolución, pero los hogares más pobres recibirían un mínimo aunque no tengan facturas.
- "La factura electrónica es carísima." No necesariamente: el facturador de la DIAN no cuesta. Lo que cuesta es el tiempo en la fila si la herramienta no está hecha para un mostrador.
Cómo lo resuelve un POS para tienda (y cómo lo hace Scrampi)
Un POS pensado para tienda de barrio convierte la factura electrónica en parte del cobro, no en un trámite aparte. Esto es lo que hace Scrampi en Colombia:
- Factura electrónica de venta en cada venta, homologada ante la DIAN y validada con CUFE, desde la misma pantalla de cobro.
- Cupo claro por plan: 150 documentos al mes en Starter, 800 en Pro y 1.500 en Business, con reinicio mensual.
- Clientes guardados con su documento de identidad, para facturar a nombre del cliente frecuente sin volver a digitar sus datos, y llevar su fiado con saldos y abonos.
- Catálogo con código de barras e impuesto por producto, kardex para saber qué surtir y pagos en efectivo, Nequi y Daviplata, incluso combinados.
- La caja sigue vendiendo si se cae el internet y sincroniza al reconectar.
Si quieres ver todo lo que debe tener el sistema de una tienda, la guía de sistema POS para tiendas de barrio trae la lista completa, y en facturación electrónica en Colombia está cómo factura Scrampi. Puedes probarlo en tu tienda 30 días gratis, sin tarjeta.
Fuentes
- Ministerio de Hacienda: la Ley de Rescate Económico le devolverá el IVA a 19 millones de colombianos (29 de octubre de 2026).
- Actualícese: devolución de IVA con EfectIVA (arts. 38 a 40 del proyecto).
- Actualícese: sanción por no facturar y facturas sin requisitos en el proyecto (arts. 89 a 93 y 106).
- Actualícese: análisis técnico de los cambios tributarios del proyecto (cambios de IVA por producto).
- Pyme Noticias: EfectIVA y la devolución sin factura electrónica (declaraciones del viceministro técnico de Hacienda).
- La Lengua Caribe: tenderos tendrían un año para implementar la facturación electrónica (anuncio del Gobierno).
- DIAN: obligados a facturar · Decreto 1625 de 2016, art. 1.6.1.4.3 · Resolución DIAN 000238 de 2025 (UVT 2026) · Resolución DIAN 000165 de 2023.
Guía actualizada al 9 de noviembre de 2026, con el texto radicado del proyecto. Si el Congreso lo modifica o lo aprueba, actualizaremos esta página. Ante un caso particular, consulta con tu contador.