Transparencia: esta guía la escribimos en Scrampi, un sistema de ventas con kardex automático e inventario por sucursal. Tenemos un interés directo, así que la escribimos para que te sirva decidas lo que decidas: los métodos y el ejemplo de abajo aplican a cualquier sistema o Excel que uses, no solo al nuestro. Donde damos un dato de Scrampi, lo decimos con claridad.
En corto: un kardex valorizado registra cada entrada y salida de un producto con su cantidad, su costo unitario y su costo total, y deja el saldo valorizado después de cada movimiento. En Perú puedes valorizarlo por PEPS (primeras entradas, primeras salidas) o por promedio ponderado (diario, mensual o anual), entre otros métodos del artículo 62 de la Ley del Impuesto a la Renta; UEPS no está en esa lista. Con precios de compra al alza, PEPS da un costo de ventas menor y un inventario final mayor que el promedio. El registro valorizado oficial (formato 13.1) es obligatorio cuando los ingresos brutos del año anterior superan 1.500 UIT.
Descarga gratis: la plantilla de kardex valorizado en Excel, en soles. La hoja de promedio ponderado calcula sola el costo de cada salida, la de PEPS trae el ejemplo de esta guía y una tercera compara los dos métodos con tu precio de venta.
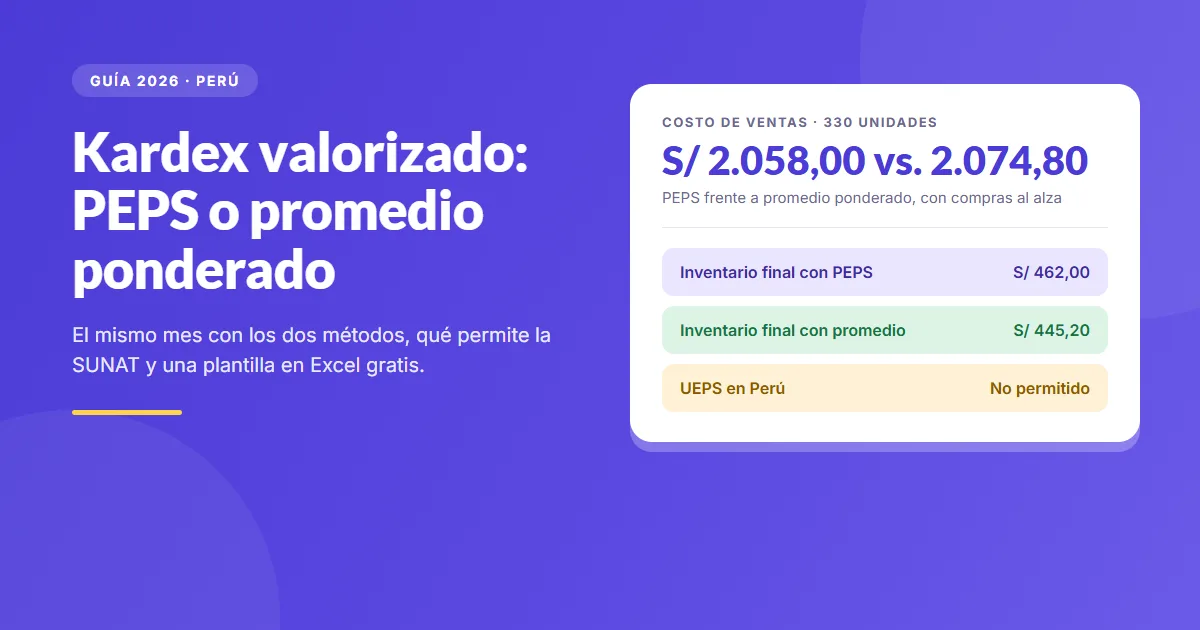
Si ya llevas un kardex en unidades, sabes cuánto tienes. El valorizado responde otra pregunta: cuánto vale lo que tienes y cuánto te costó lo que vendiste. Esa cifra es el costo de ventas, y de ella sale tu utilidad bruta. La guía general del kardex explica qué es y cómo se arma; esta se concentra en valorizarlo en Perú: qué métodos acepta la SUNAT, el mismo mes resuelto con PEPS y con promedio ponderado, y quién está obligado a llevar el registro oficial.
Qué es un kardex valorizado
Un kardex valorizado es el registro, por producto, de cada entrada y salida de inventario con tres datos por movimiento: cantidad, costo unitario y costo total. Después de cada fila queda el saldo: cuántas unidades hay y cuánto valen al costo. Se diferencia del kardex de unidades (o kardex físico) en que este último solo lleva cantidades.
Su estructura es la del Registro de Inventario Permanente Valorizado de la SUNAT (formato 13.1 del PLE): un bloque de entradas, uno de salidas y uno de saldo final, cada uno con cantidad, costo unitario y costo total, más la fecha, el documento que sustenta el movimiento y el tipo de operación (compra, venta, devolución, merma). La plantilla de esta guía usa esas mismas columnas.
Métodos de valuación que acepta la SUNAT
El artículo 62 de la Ley del Impuesto a la Renta permite valuar las existencias a su costo de adquisición o producción con cualquiera de estos cinco métodos, siempre que se aplique de manera uniforme de un ejercicio a otro:
| Método | A qué costo sale cada unidad | Dónde suele usarse |
|---|---|---|
| PEPS (primeras entradas, primeras salidas) | Al costo del lote más antiguo que todavía tiene saldo | Productos que rotan por antigüedad: abarrotes, lácteos, farmacia |
| Promedio diario, mensual o anual (ponderado o móvil) | Al costo promedio de lo que hay en stock | Productos que se compran seguido y se mezclan en el anaquel: bodegas, ferreterías, distribuidoras |
| Identificación específica | Al costo real de esa unidad | Artículos únicos o de alto valor con número de serie: celulares, motos, joyas |
| Inventario al detalle o por menor | Al precio de venta menos el margen bruto | Tiendas por departamento con miles de productos |
| Existencias básicas | Una cantidad mínima permanente se mantiene a su costo original | Casos industriales específicos |
UEPS no está permitido en Perú. El método de últimas entradas, primeras salidas no figura en el artículo 62, así que no sirve para efectos tributarios. Tampoco lo admite la NIC 2, la norma contable de inventarios, que acepta PEPS, costo promedio ponderado e identificación específica.
Elegido el método, no se cambia a voluntad: el inciso g) del artículo 35 del Reglamento de la Ley del Impuesto a la Renta exige autorización de la SUNAT, y el cambio rige desde el ejercicio siguiente. Pasar del promedio diario al promedio mensual no cuenta como cambio de método, según la Carta N.° 084-2012-SUNAT/200000, porque la fórmula es la misma y solo cambia el momento del cálculo.
Ejemplo resuelto: el mismo mes con los dos métodos
Una bodega lleva el aceite vegetal de 1 litro. En enero tiene estos movimientos:
- 01/01: saldo inicial de 100 unidades a S/ 6,00 (S/ 600,00).
- 05/01: compra 200 unidades a S/ 6,30 (S/ 1.260,00).
- 10/01: vende 150 unidades.
- 18/01: compra 100 unidades a S/ 6,60 (S/ 660,00).
- 25/01: vende 180 unidades.
En total tuvo 400 unidades disponibles que le costaron S/ 2.520,00, vendió 330 y le quedan 70. Los costos unitarios van sin IGV.
Con promedio ponderado (móvil)
Cada compra recalcula el costo promedio: valor del saldo dividido entre las unidades del saldo. Cada salida sale a ese promedio.
| Fecha | Operación | Entrada | Salida | Saldo (unid.) | Costo promedio | Saldo (S/) |
|---|---|---|---|---|---|---|
| 01/01 | Saldo inicial | 100 × 6,00 = 600,00 | 100 | 6,00 | 600,00 | |
| 05/01 | Compra | 200 × 6,30 = 1.260,00 | 300 | 6,20 | 1.860,00 | |
| 10/01 | Venta | 150 × 6,20 = 930,00 | 150 | 6,20 | 930,00 | |
| 18/01 | Compra | 100 × 6,60 = 660,00 | 250 | 6,36 | 1.590,00 | |
| 25/01 | Venta | 180 × 6,36 = 1.144,80 | 70 | 6,36 | 445,20 |
Costo de ventas: S/ 930,00 + S/ 1.144,80 = S/ 2.074,80. Inventario final: 70 unidades por S/ 445,20.
Con promedio mensual se calcula un solo promedio al cierre del mes: S/ 2.520,00 entre 400 unidades da S/ 6,30. El costo de ventas sería 330 × 6,30 = S/ 2.079,00 y el inventario final, 70 × 6,30 = S/ 441,00. Es más rápido de llevar a mano, pero durante el mes no sabes a qué costo estás vendiendo.
Con PEPS
Lo primero que sale es lo primero que entró. Cuando una venta agota un lote y toma unidades del siguiente, la salida se parte en dos filas, cada una a su costo. Es la misma lógica de la plantilla de kardex PEPS en Excel del glosario.
| Fecha | Operación | Salida (cantidad × costo) | Lotes que quedan | Saldo (S/) |
|---|---|---|---|---|
| 01/01 | Saldo inicial | 100 a 6,00 | 600,00 | |
| 05/01 | Compra | 100 a 6,00 y 200 a 6,30 | 1.860,00 | |
| 10/01 | Venta | 100 × 6,00 = 600,00 50 × 6,30 = 315,00 | 150 a 6,30 | 945,00 |
| 18/01 | Compra | 150 a 6,30 y 100 a 6,60 | 1.605,00 | |
| 25/01 | Venta | 150 × 6,30 = 945,00 30 × 6,60 = 198,00 | 70 a 6,60 | 462,00 |
Costo de ventas: S/ 915,00 + S/ 1.143,00 = S/ 2.058,00. Inventario final: 70 unidades por S/ 462,00.
Lo que cambia entre uno y otro
Si la bodega vende cada aceite a S/ 8,00, el mismo mes se ve así:
| Concepto | Promedio ponderado | PEPS |
|---|---|---|
| Ventas (330 × S/ 8,00) | S/ 2.640,00 | S/ 2.640,00 |
| Costo de ventas | S/ 2.074,80 | S/ 2.058,00 |
| Utilidad bruta | S/ 565,20 | S/ 582,00 |
| Inventario final (70 unidades) | S/ 445,20 | S/ 462,00 |
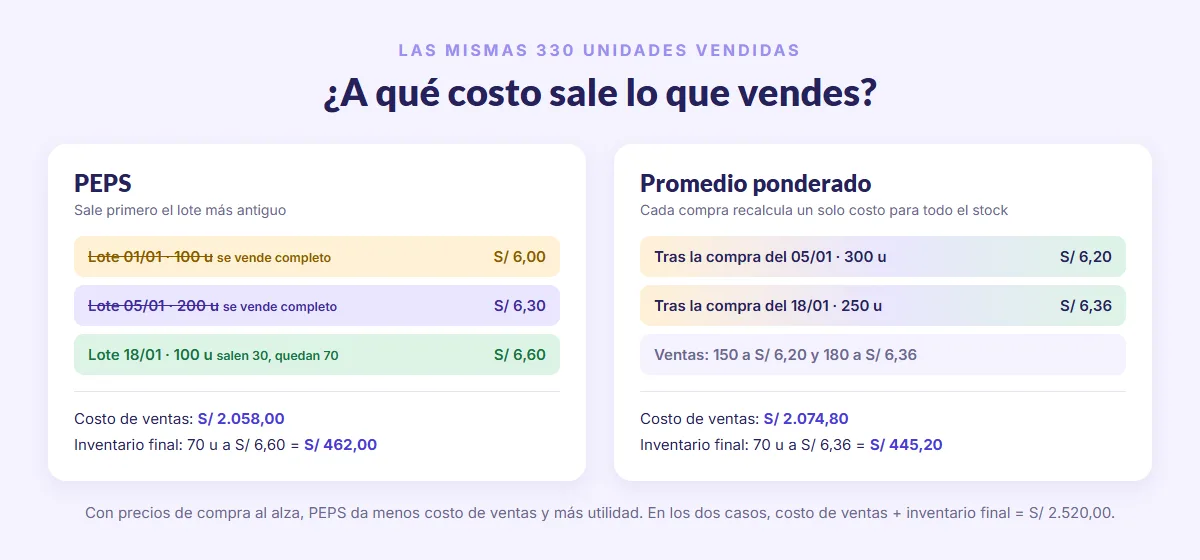
Las unidades son las mismas; solo cambia a qué costo salen. Como el precio de compra subió durante el mes, PEPS le carga a la venta los costos más antiguos, que eran los más baratos: menos costo de ventas, más utilidad y un inventario final valorizado a los costos más recientes. Si los precios bajan, ocurre lo contrario. En un producto la diferencia es de centavos; en todo el inventario de un año puede mover la utilidad y el impuesto a la renta.
Una comprobación útil: en los dos métodos, costo de ventas más inventario final suma S/ 2.520,00, lo que costaron el saldo inicial y las compras. Si tu kardex no cuadra así, hay un error en alguna fila.
¿PEPS o promedio ponderado? Cómo elegir
Usa PEPS si tu mercadería rota por fecha de ingreso o de vencimiento, y promedio ponderado si compras el mismo producto seguido a precios distintos y las unidades se mezclan. Los dos son válidos ante la SUNAT; lo que no puedes es cambiar de uno a otro sin autorización.
- PEPS si vendes productos con fecha de vencimiento o que rotan por antigüedad (abarrotes, lácteos, medicinas): el costo sigue el mismo orden en que sale la mercadería. En Excel es más trabajoso, porque cada venta que cruza dos lotes requiere partir la fila.
- Promedio ponderado si compras el mismo producto seguido y a precios distintos, y las unidades se mezclan en el anaquel (ferretería, bodega, distribuidora). Es el más fácil de mantener: cada salida sale a un solo costo y la plantilla lo calcula sola.
- Identificación específica si cada unidad se distingue y es cara (celulares con IMEI, motos, joyas).
Si ya declaraste con un método, sigue con ese: cambiarlo requiere autorización de la SUNAT. Si estás empezando, decídelo con tu contador antes del primer cierre.
¿Quién está obligado a llevar el kardex valorizado en Perú?
Están obligados a llevar el Registro de Inventario Permanente Valorizado quienes tuvieron ingresos brutos de más de 1.500 UIT el año anterior; con más de 500 y hasta 1.500 UIT basta el registro en unidades físicas. Así lo establece el artículo 35 del Reglamento de la Ley del Impuesto a la Renta:
| Ingresos brutos del año anterior | Qué debes llevar |
|---|---|
| Más de 1.500 UIT | Contabilidad de costos: Registro de Costos, Registro de Inventario Permanente en Unidades Físicas (formato 12.1) y Registro de Inventario Permanente Valorizado (formato 13.1) |
| Más de 500 y hasta 1.500 UIT | Registro de Inventario Permanente en Unidades Físicas (formato 12.1) |
| Hasta 500 UIT | Inventario físico de las existencias al cierre del ejercicio |
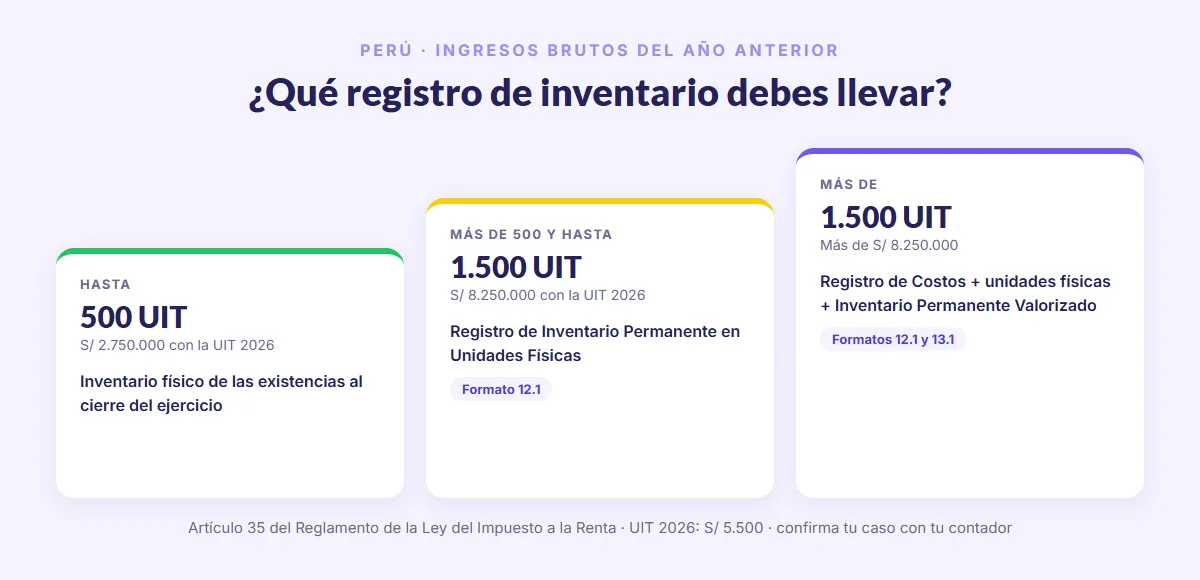
Como referencia, con la UIT 2026 de S/ 5.500 (D.S. N.° 301-2025-EF), 1.500 UIT son S/ 8.250.000 y 500 UIT son S/ 2.750.000. El Tribunal Fiscal precisó (RTF N.° 08246-8-2015) que, además del nivel de ingresos, cuenta que el negocio practique inventarios por su actividad. Quien está en el Nuevo RUS no lleva estos registros.
Aunque no estés obligado, el kardex valorizado te sirve igual: es la forma de saber cuánto ganas de verdad por producto y cuánto dinero tienes parado en el almacén.
Errores comunes al valorizar el kardex
- Registrar la compra con IGV. Si usas el IGV como crédito fiscal, el costo unitario va sin IGV: el impuesto no es parte del costo de la mercadería. La guía de facturación electrónica SUNAT explica cómo se separa en los comprobantes.
- Dejar fuera el flete. El costo de adquisición incluye los gastos necesarios para que la mercadería llegue a tu almacén, como fletes y seguros, no solo el precio de la factura.
- Olvidar mermas y devoluciones. Una merma es una salida más y se valora con el mismo método. Una devolución de venta vuelve al costo al que salió.
- Dejar el saldo inicial sin costo. Sin el costo del inventario de apertura, todo el kardex arrastra el error.
- Mezclar almacenes o sucursales. El kardex se lleva por producto y por establecimiento; un traslado entre sedes es una salida en una y una entrada en la otra, al mismo costo.
- Cambiar de método a mitad de año para mejorar la utilidad. Además de requerir autorización, rompe la comparación entre periodos.
Plantilla de kardex valorizado en Excel (promedio ponderado y PEPS)
La plantilla de kardex valorizado es gratis, está en soles y no pide registro. Trae tres hojas con las columnas del formato 13.1:
- Promedio ponderado: anotas las entradas con su cantidad y costo, y las salidas solo con su cantidad. La hoja valora cada salida al costo promedio vigente y lo recalcula con cada compra.
- PEPS: trae el ejemplo de esta guía. Cuando una venta toma unidades de dos lotes, la escribes en dos filas, cada una con el costo de su lote.
- Comparación: pones tu precio de venta y ves el costo de ventas, la utilidad bruta y el inventario final con los dos métodos.
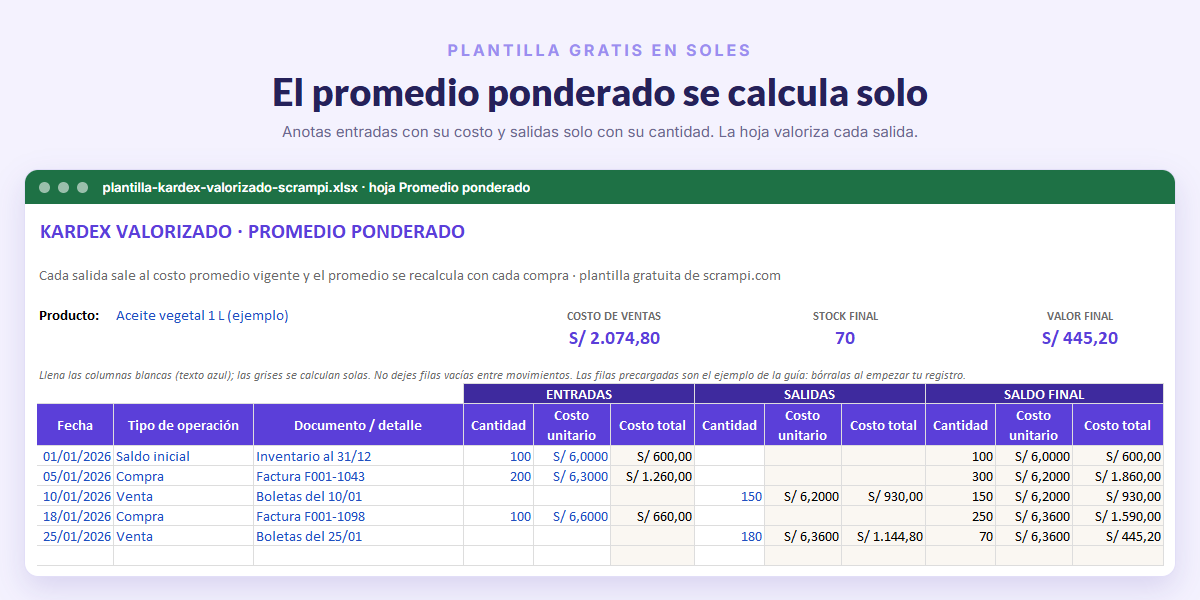
Usa una copia por producto y no dejes filas vacías entre movimientos: cada saldo se calcula con el de la fila anterior.
Qué hace (y qué no) un sistema de ventas con el kardex
Llenar el kardex a mano es lo que más tiempo toma: cada boleta es una salida y cada factura de proveedor, una entrada. Un sistema de ventas conectado a la caja registra las cantidades sin que tengas que digitarlas.
En Scrampi funciona así. Cada venta, compra, devolución, merma, traslado entre sucursales y ajuste por conteo físico queda como un movimiento del kardex, con su fecha, el usuario que lo hizo y el documento de origen, y ningún movimiento se edita: una corrección es un movimiento nuevo. Al registrar una compra anotas el proveedor y el costo unitario. Desde el plan Pro (S/ 86 al mes) puedes llevar lotes con fecha de vencimiento: el sistema descuenta primero el lote que vence antes y te avisa a los 7, 2 y 1 día del vencimiento. El reporte de inventario muestra cuánto vale tu stock por sucursal, y puedes exportar el stock a Excel con el costo de cada producto.
Lo que Scrampi no hace: no calcula el costo de ventas por PEPS ni por promedio ponderado (valoriza al costo que registras en cada producto) y no genera el formato 13.1 del PLE. Si estás obligado al registro valorizado, Scrampi le entrega a tu contador las cantidades al día y el costo de cada compra, y la valorización oficial la hace él en su sistema contable. Ojo con una confusión frecuente: descontar primero el lote que vence antes (FEFO) es una regla para rotar la mercadería, no un método de valuación.
En el programa de inventario de Scrampi tienes el detalle de cómo se conecta con la caja, y la guía de sistemas de ventas para bodegas en Perú compara opciones con sus precios.
Scrampi es un sistema de ventas con facturación electrónica homologada ante la SUNAT: cada boleta descuenta el stock, el kardex se llena solo y, desde el plan Pro, controla lotes con fecha de vencimiento. Pruébalo 30 días gratis, sin tarjeta.
Guía verificada contra la Ley y el Reglamento del Impuesto a la Renta y documentos de la SUNAT al 10 de octubre de 2026. La valuación de existencias tiene efectos tributarios: confirma tu caso con tu contador. Si una norma cambió después de esta fecha, prima la fuente oficial.