Transparencia: esta guía la escribimos en Scrampi, un sistema POS con facturación electrónica ante la DIAN que emite notas crédito desde el sistema. Tenemos un interés directo, así que la escribimos para que te sirva decidas lo que decidas: las reglas de abajo son las de la normativa y aplican a cualquier sistema que uses, no solo al nuestro. Donde damos un dato de Scrampi, lo decimos con claridad.
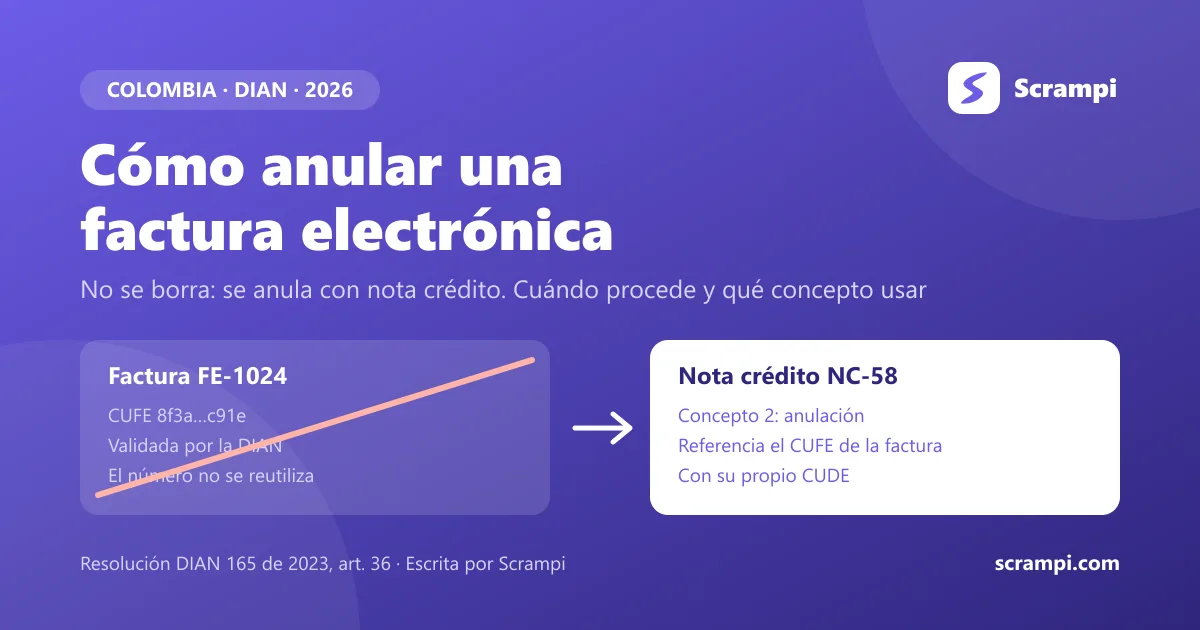
En corto: en Colombia una factura electrónica validada por la DIAN no se borra ni se edita. Se anula con una nota crédito electrónica con el concepto 2 (anulación de factura electrónica), que referencia el CUFE de la factura, lleva su propio CUDE y pasa por la validación de la DIAN; el número de la factura anulada no se puede volver a usar. La anulación procede cuando la venta no se llevó a cabo o cuando hay que reexpedirla (por ejemplo, con el NIT del cliente equivocado); si la venta se hizo y el cliente no pagó, no se anula. La norma no fija un plazo en días, pero conviene corregir antes de que la factura quede aceptada, lo que pasa de forma tácita si el comprador no reclama en 3 días hábiles.
Anular una factura es de las dudas más comunes en caja: el cliente pidió la factura a nombre de su empresa, se cobró un precio que no era, la venta se canceló o devolvieron la mitad del pedido. La guía general de facturación electrónica en Colombia explica cómo emitir; esta se concentra en lo que pasa después: cómo deshacer o corregir una factura ya validada, qué documento corresponde en cada caso y hasta cuándo puedes hacerlo. Si facturas en Perú, el procedimiento es otro: está en la guía de cómo anular una factura electrónica en SUNAT.
¿Se puede anular una factura electrónica en Colombia?
Sí, pero solo de una forma: con una nota crédito. El artículo 36 de la Resolución DIAN 000165 de 2023 dice que la nota crédito es el mecanismo de anulación de la factura electrónica de venta y que el número de la factura anulada no podrá ser utilizado nuevamente. No existe un botón de "eliminar": la factura queda registrada en la DIAN con su CUFE, y la nota crédito, con su propio código (CUDE), la deja sin efecto.
Lo que sí exige la DIAN es que haya una razón real. En el Concepto Unificado 106 de 2022, reiterado en el Oficio 16610 del 23 de septiembre de 2026, la DIAN explica que la anulación procede cuando la operación económica que soporta la factura no se lleva a cabo. Por eso:
- Sí procede si la venta se canceló antes de entregar, si se facturó dos veces lo mismo o si hay que reexpedir la factura con otros datos del cliente.
- No procede si vendiste, entregaste y el cliente no pagó. Esa factura es válida; lo que tienes es una cuenta por cobrar, y anularla dejaría tu contabilidad diciendo que la venta no existió.
Desde 2025 la Resolución 165 de 2023 está compilada en la Resolución DIAN 000227 de 2025 (Resolución Única); el artículo 36 corresponde al 1.5.1.5.6.1 de la compilación. El contenido es el mismo.
Qué documento corresponde en cada caso
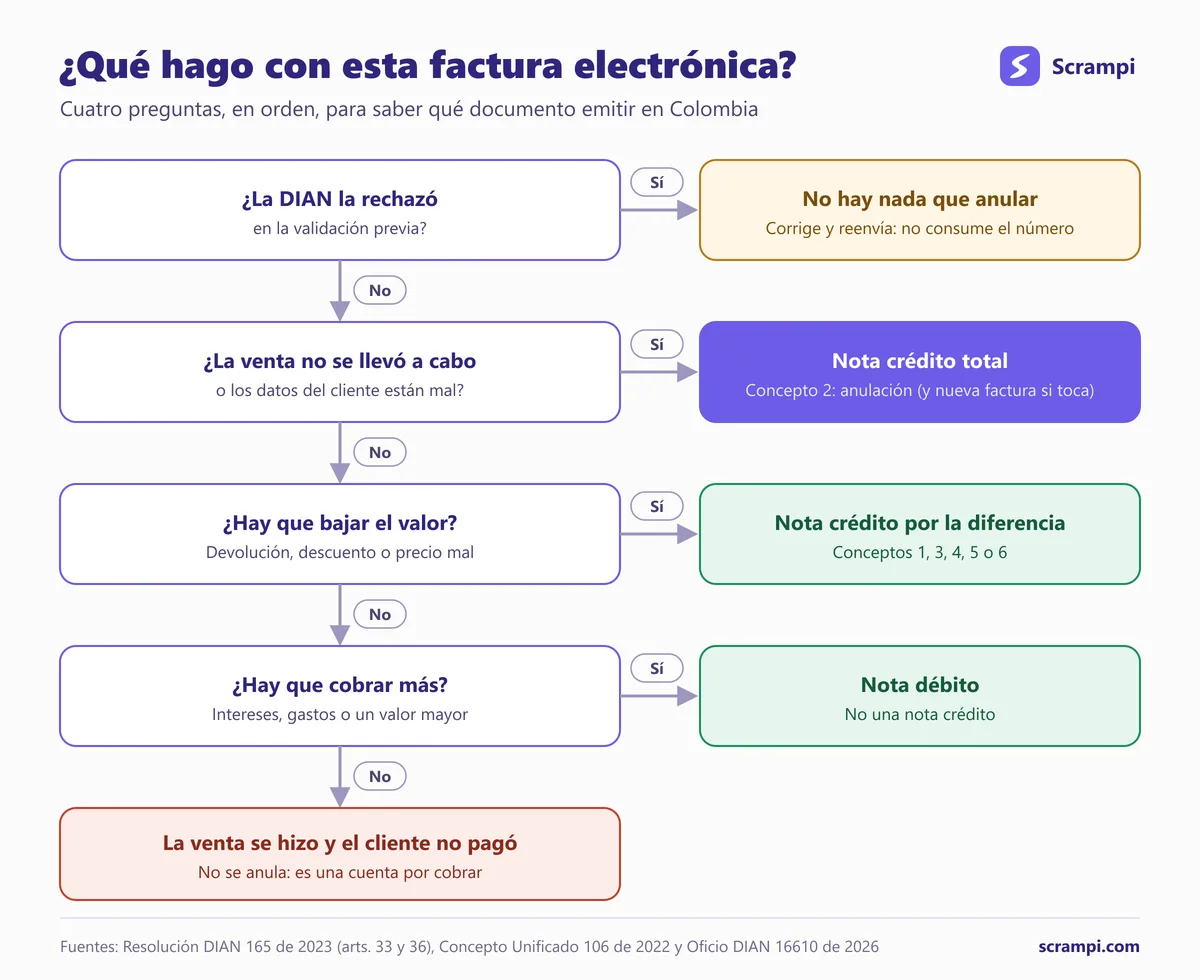
La pregunta que decide todo es qué le pasó a la venta. Antes de emitir cualquier nota, conviene revisar si la factura llegó a validarse: si la DIAN la rechazó, el camino es otro.
| Qué pasó | Qué emites | Concepto |
|---|---|---|
| La venta se canceló o se facturó dos veces | Nota crédito por el total | 2 (anulación) |
| NIT, cédula o nombre del cliente equivocado | Nota crédito por el total y factura nueva | 2 (anulación) |
| El cliente devolvió parte de lo que compró | Nota crédito por lo devuelto | 1 (devolución) |
| Se acordó un descuento después de facturar | Nota crédito por el descuento | 3 (descuento) |
| Se facturó un precio mayor al pactado | Nota crédito por la diferencia | 4 (ajuste de precio) |
| Se facturó de menos o hay intereses o gastos por cobrar | Nota débito | No aplica |
| La DIAN rechazó la factura en la validación previa | Nada: se corrige y se reenvía | No aplica |
| La venta se hizo y el cliente no pagó | Nada: es una cuenta por cobrar | No aplica |
El caso del NIT equivocado. Es el error más frecuente en mostrador: el cliente pide la factura a nombre de su empresa cuando ya se emitió a consumidor final, o se digita mal un número. En el Concepto 126 del 31 de enero de 2025, la DIAN explicó que esa factura se anula con nota crédito y se expide una nueva, y que el error en los datos del adquirente, si la factura cumple los demás requisitos, no hace parte de las conductas sancionables del sistema de facturación.
El caso de la factura rechazada. Si la DIAN responde "Documento rechazado por la Dian" en la validación previa, la factura no queda validada y no consume el número consecutivo (art. 33, parágrafo 3, de la Resolución 165 de 2023). No hay nada que anular: corriges la causa del rechazo y la vuelves a enviar. Emitir una nota crédito sobre una factura rechazada es uno de los errores típicos.
Los 6 conceptos de la nota crédito DIAN
Toda nota crédito lleva un concepto de corrección, un código que le dice a la DIAN por qué baja el valor de la factura. Son seis, según la tabla 13.2.4 del Anexo Técnico de Factura Electrónica de Venta versión 1.9:
- Devolución parcial de los bienes y/o no aceptación parcial del servicio.
- Anulación de factura electrónica.
- Rebaja o descuento parcial o total.
- Ajuste de precio.
- Descuento comercial por pronto pago.
- Descuento comercial por volumen de ventas.
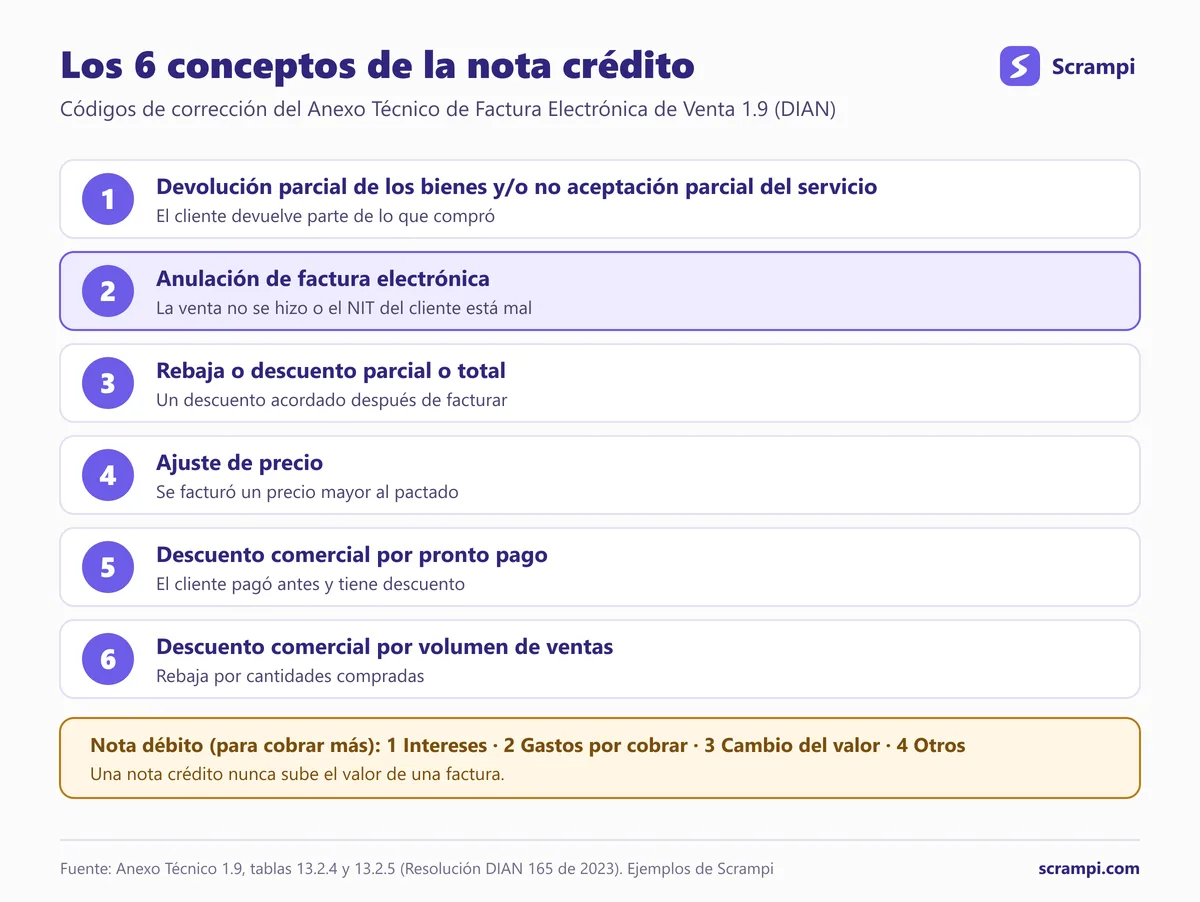
La nota débito, que sirve para subir el valor, tiene sus propios conceptos (tabla 13.2.5): intereses, gastos por cobrar, cambio del valor y otros. Una nota crédito nunca sube el valor de una factura.
El anexo también contempla una nota crédito sin referencia a una factura (tipo de operación 22), pensada para descuentos condicionados o rebates que no se pueden atar a una factura concreta; en ese caso se informa el período que afecta. Para anular una factura puntual, la nota siempre la referencia.
Qué debe tener la nota crédito
El artículo 36 de la Resolución 165 de 2023 lista los requisitos de las notas. Los que importan en la práctica:
- Numeración propia y CUDE. La nota tiene su consecutivo y su código único de documento electrónico.
- Referencia a la factura. Prefijo, número, CUFE y fecha de la factura que corrige (numeral 3).
- Concepto de corrección. Uno de los seis códigos del anexo técnico.
- Datos del vendedor y del adquirente, los mismos de la factura, con firma digital.
- Validación previa de la DIAN, igual que la factura.
- Entrega al adquirente por el mismo procedimiento y medio por el que recibió la factura.
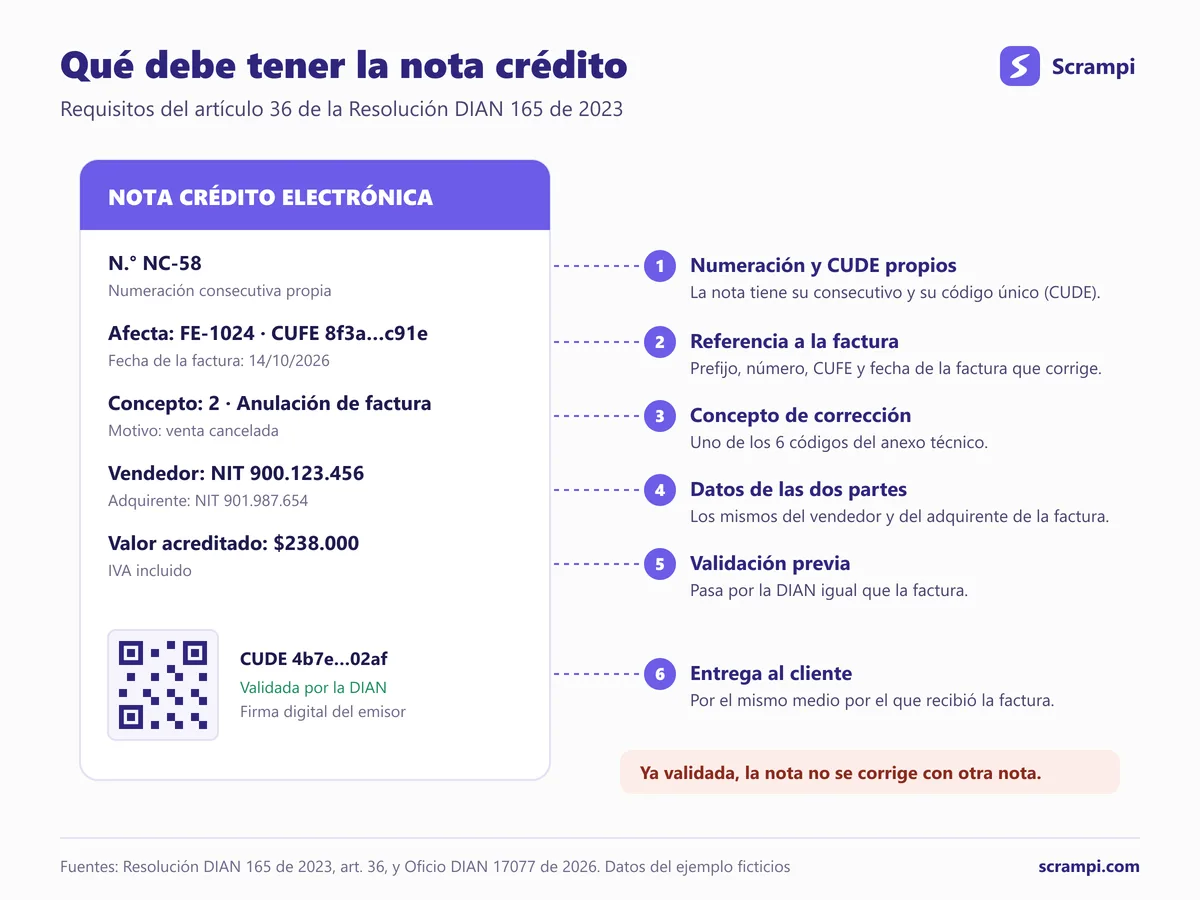
Revísala antes de enviarla. En el Oficio 17077 del 29 de septiembre de 2026, la DIAN concluyó que una nota crédito previamente validada no puede ser modificada mediante otra nota crédito o débito, y que la normativa no prevé un mecanismo para anularla. Sí puedes emitir notas nuevas sobre la misma factura si responden a hechos reales de la operación, pero no para compensar una nota mal hecha: ese error se ajusta en la contabilidad, con sus soportes.
¿Cuánto tiempo tienes para anular una factura electrónica?
La Resolución 165 de 2023 no fija un plazo en días. En internet circula un "plazo de 30 días" para emitir la nota crédito, pero no aparece en la resolución ni en los conceptos de la DIAN que revisamos. Lo que sí marca el tiempo en la práctica son dos reglas:
- La aceptación de la factura. El artículo 2.2.2.53.4 del Decreto 1074 de 2015 (en la redacción del Decreto 1154 de 2020) da al comprador 3 días hábiles, desde que recibe la mercancía o el servicio, para reclamar; si no reclama, la factura queda aceptada de forma tácita. Su parágrafo 3 dice que, una vez aceptada la factura como título valor, no se podrán inscribir notas débito o crédito asociadas a ella, y la DIAN lo reiteró en el Concepto 8632 de 2025. Esto pesa sobre todo en las ventas a crédito entre empresas, donde la factura circula como título valor en RADIAN. El anexo técnico, por su parte, prevé un tipo de nota crédito para facturas ya aceptadas, así que si el error aparece después de la aceptación, revisa con tu contador o tu proveedor de facturación cuál procede.
- El IVA del período. El artículo 484 del Estatuto Tributario permite restar del impuesto generado en el período el IVA de los bienes devueltos y de las ventas anuladas en ese mismo período, con la tarifa de la venta original, siempre que estén respaldados en la contabilidad. Anular a tiempo evita declarar un IVA que después hay que recuperar.
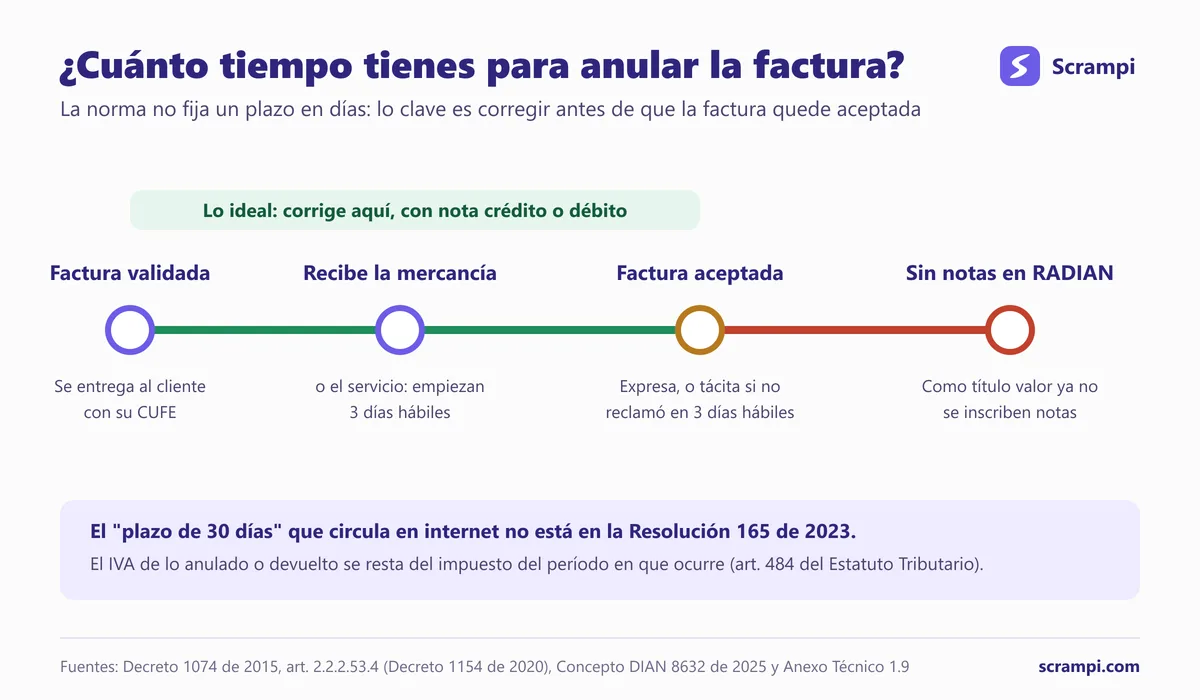
La regla práctica: si detectas el error, corrígelo el mismo día, antes de cualquier aceptación. En una venta de mostrador lo normal es que el cliente esté todavía en la caja.
Errores comunes al anular una factura
- Anular para "cerrar" una cartera que no se pagó. No procede: la venta existió.
- Reutilizar el número de la factura anulada. La norma lo prohíbe: la nueva factura lleva el siguiente consecutivo.
- Emitir una nota crédito sobre una factura rechazada. Si no quedó validada, se corrige y se reenvía.
- Usar el concepto equivocado. Una devolución de la mitad del pedido es concepto 1, no concepto 2: el 2 anula toda la factura.
- No entregarle la nota al cliente. Debe recibirla por el mismo medio que la factura.
- Corregir una nota con otra nota. La DIAN no lo permite: el ajuste va en la contabilidad.
Cómo lo resuelve un sistema POS (y cómo lo hace Scrampi)
En un negocio que factura cada venta, anular a mano es donde aparecen los errores: concepto equivocado, nota sin entregar, inventario que no vuelve a la estantería. Un buen sistema POS amarra la nota crédito a lo que pasó en la caja. Esto es lo que hace Scrampi en Colombia:
- Anular una venta facturada emite la nota crédito de anulación (concepto 2) sobre la factura, en segundo plano. Una venta con factura validada no se puede borrar: se anula con su nota.
- Registrar una devolución emite la nota crédito de devolución (concepto 1) solo por los productos devueltos, regresa esas unidades al inventario y ajusta la caja.
- Desde el detalle del comprobante puedes emitir una nota crédito manual por el saldo pendiente de la factura, eligiendo el concepto que corresponda, y descargar el PDF de la nota para entregárselo al cliente.
- Si la venta se anula antes de que la factura se valide, el documento que no llegó a la DIAN se descarta y no se emite nota, porque no hay nada que anular.
Scrampi emite factura electrónica de venta en cada venta en Colombia, homologada ante la DIAN, desde la misma pantalla de cobro. Si estás evaluando sistemas, la guía de cuánto cuesta un sistema POS en Colombia compara precios y lo que incluye cada plan, y la de caja registradora o sistema POS explica qué exige la DIAN a un negocio pequeño. Puedes ver cómo factura Scrampi en facturación electrónica en Colombia.
Fuentes
- Resolución DIAN 000165 de 2023 (arts. 33, 35, 36 y 37), compilada en la Resolución DIAN 000227 de 2025.
- Oficio DIAN 16610 de 2026: cuándo procede la anulación (reitera el Concepto Unificado 106 de 2022).
- Oficio DIAN 17077 de 2026: una nota crédito validada no se modifica con otra nota.
- Concepto DIAN 126 de 2025 (resumen de CIJUF): factura con datos errados del adquirente.
- Concepto DIAN 8632 de 2025 y Decreto 1154 de 2020: aceptación de la factura y notas.
- Caja de herramientas del Anexo Técnico 1.9 (DIAN): tablas 13.2.4 y 13.2.5 de conceptos de corrección.
- Artículo 484 del Estatuto Tributario: IVA de devoluciones y operaciones anuladas.
Guía actualizada al 2 de noviembre de 2026. La normativa de facturación electrónica cambia con frecuencia; ante un caso particular, consulta con tu contador.