Transparencia: esta guía la escribimos en Scrampi, un sistema POS para restaurantes con recetas, inventario de insumos y margen por plato. Tenemos un interés directo, así que la escribimos para que te sirva decidas lo que decidas: el método y el ejemplo de abajo funcionan igual en un cuaderno, en Excel o en cualquier sistema que evalúes. Donde damos un dato de Scrampi, lo decimos con claridad.
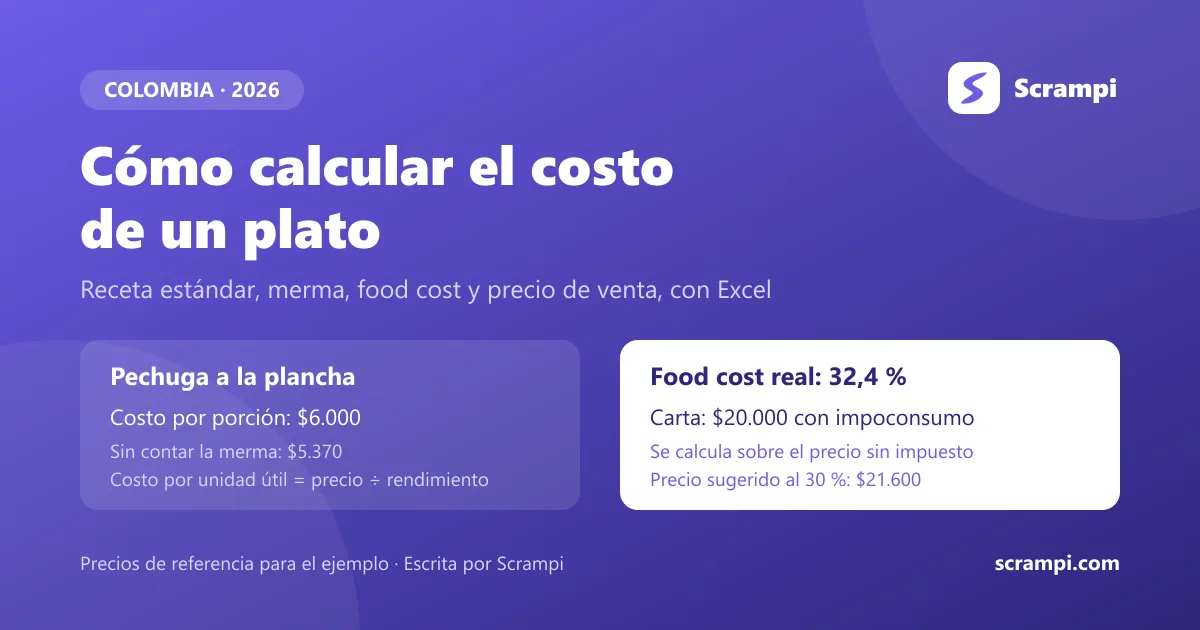
En corto: el costo de un plato es la suma de lo que cuesta cada insumo en la cantidad que usa la receta, después de descontar la merma: costo por unidad útil = precio de compra ÷ rendimiento. El food cost es ese costo dividido por el precio de venta sin impuesto, que en un restaurante en Colombia casi siempre es el impoconsumo del 8 %. Para fijar el precio, divide el costo por tu food cost objetivo y súmale el impuesto. En el ejemplo de esta guía, una pechuga a la plancha cuesta $6.000 por porción y, a $20.000 en la carta, tiene un food cost de 32,4 %.
Descarga gratis: la plantilla de costo de un plato en Excel, en pesos colombianos y sin registro. Trae tres hojas: "Costo del plato", "Carta" e "Instrucciones". Anotas cada insumo con su precio y su rendimiento, y te da el costo por porción, el food cost, el margen bruto y el precio sugerido.
¿Qué es el costo de un plato y qué es la receta estándar?
El costo de un plato es lo que te cuestan los insumos que salen de tu cocina en una porción servida. No incluye la nómina ni el arriendo.
La receta estándar es la receta escrita de ese plato: qué insumos lleva, cuánto de cada uno por porción y cómo se prepara, para que salga igual sin importar quién esté en la cocina. El costeo de recetas consiste en ponerle precio a esa lista.
Si un cocinero sirve 180 gramos de pechuga y otro sirve 230, el mismo plato tiene dos costos. Primero se fijan las cantidades; después se costean.
¿Cómo sacar el costo de un plato de comida paso a paso?
Con tres datos por insumo (a cómo lo compras, cuánto se pierde al alistarlo y cuánto usa la receta), en cinco pasos:
- Escribe la receta con cantidades por porción. Todo lo que llega al plato, incluidos el aceite, la sal y el limón. Pesa en gramera, no a ojo.
- Anota el precio de compra de cada insumo en la unidad en que lo compras (kilo, litro, unidad). Más abajo vemos si va con IVA o sin IVA.
- Mide el rendimiento. Es la parte del insumo que queda útil después de limpiar, pelar o porcionar; lo que se pierde es la merma. Pesa antes y después: si 1 kg de papa queda en 800 g pelada, el rendimiento es 80 % y la merma, 20 %.
- Calcula el costo por unidad útil. Divide el precio de compra por el rendimiento. El kilo de papa a $3.200 con 80 % de rendimiento te cuesta en realidad $4.000 el kilo útil.
- Multiplica por la cantidad de la receta y suma. La cantidad va en la misma unidad de compra (0,200 kg, no 200 g). Si la receta rinde varias porciones, como una olla de sancocho, divide el total por las porciones que salen.
Con el costo por porción salen las otras dos cuentas de esta guía: food cost = costo por porción ÷ precio de venta sin impuesto, y precio sugerido = costo por porción ÷ food cost objetivo × (1 + tarifa del impuesto).
Ejemplo resuelto: ¿cuánto cuesta una pechuga a la plancha con arroz, papa y ensalada?
Una porción cuesta $6.000 en insumos. Así sale, insumo por insumo:
| Insumo | Unidad | Precio de compra | Rendimiento | Costo por unidad útil | Cantidad | Costo en la receta |
|---|---|---|---|---|---|---|
| Pechuga de pollo | kg | $18.000 | 90 % | $20.000 | 0,180 kg | $3.600 |
| Arroz | kg | $4.500 | 100 % | $4.500 | 0,080 kg | $360 |
| Papa pastusa | kg | $3.200 | 80 % | $4.000 | 0,200 kg | $800 |
| Tomate | kg | $4.500 | 90 % | $5.000 | 0,060 kg | $300 |
| Lechuga | kg | $6.000 | 75 % | $8.000 | 0,040 kg | $320 |
| Aceite vegetal | L | $12.000 | 100 % | $12.000 | 0,020 L | $240 |
| Sal, condimentos y limón | porción | $380 | 100 % | $380 | 1 | $380 |
| Costo por porción | $6.000 |
Los precios de los insumos son de referencia para el ejemplo, no una cotización. Usa los de tus facturas de compra.
Si ignoras la merma y multiplicas el precio de compra por la cantidad, el plato parece costar $5.370. La merma lo sube $630 por porción, un 11,7 %. Más de la mitad ($360) viene de la pechuga. En 500 porciones al mes son $315.000 de costo que no estabas viendo.
La plantilla de Excel trae este ejemplo precargado en sus tres hojas:
- Costo del plato: una copia por plato, con el precio en carta, la tarifa del impuesto, tu food cost objetivo y hasta 30 insumos.
- Carta: una fila por plato. Pinta de rojo los que superan tu food cost objetivo.
- Instrucciones: cómo llenar cada hoja y qué precio de compra anotar según el impuesto que cobras.
¿Qué es el food cost y por qué se calcula sobre el precio sin impuesto?
El food cost (costo de alimentos) es el porcentaje del precio de venta que se va en insumos, y se calcula sobre el precio sin impuesto porque el impuesto no es un ingreso tuyo: lo recaudas y lo declaras a la DIAN. La fórmula es food cost = costo por porción ÷ precio de venta sin impuesto.
En Colombia, el servicio de restaurante paga impuesto nacional al consumo (impoconsumo) y no IVA. El artículo 512-9 del Estatuto Tributario fija la tarifa en el 8 % sobre el precio total de consumo y ordena que el impuesto se calcule previamente y se incluya en la lista de precios al público. El precio de tu carta ya lo trae adentro.
Con la pechuga a $20.000 en carta:
- Precio sin impuesto: $20.000 ÷ 1,08 = $18.519.
- Food cost: $6.000 ÷ $18.519 = 32,4 %.
- Margen bruto por porción: $18.519 − $6.000 = $12.519.
Si divides por el precio de la carta, $6.000 ÷ $20.000 da 30 %: 2,4 puntos menos que el dato real, en este plato y en todos los demás.
Si tu restaurante es una franquicia o no es responsable del impoconsumo
La tarifa cambia el resultado:
- Franquicia. El parágrafo del artículo 426 del Estatuto Tributario y el artículo 512-1 sacan del impoconsumo a quienes operan bajo contrato de franquicia: cobran IVA, cuya tarifa general es del 19 % (artículo 468). La DIAN lo reitera en el Oficio 902460 de 2022. La misma pechuga a $20.000 queda en $16.807 sin impuesto y su food cost sube a 35,7 %.
- No responsable del impoconsumo. El artículo 512-13 deja por fuera a las personas naturales que el año anterior tuvieron ingresos brutos de la actividad inferiores a 3.500 UVT y tienen máximo un establecimiento. Si es tu caso, tu precio sin impuesto es el de la carta. Confírmalo con tu contador.
¿El precio de compra de los insumos va con IVA o sin IVA?
Si cobras impoconsumo, anota lo que pagas en total por cada insumo, con el IVA incluido cuando lo traiga. El artículo 488 del Estatuto Tributario solo permite descontar el IVA de las compras que se destinan a operaciones gravadas con IVA, y el servicio de restaurante está excluido de ese impuesto (artículo 426). La DIAN lo confirma en el Oficio 7323 de 2019: los expendios de comida con tarifa del 8 % no tienen derecho a impuestos descontables por el IVA que pagan a sus proveedores. Ese IVA es costo.
Si operas bajo franquicia y cobras IVA, anota el precio sin IVA cuando ese impuesto sea descontable para ti. Revísalo con tu contador.
La propina no entra en el precio ni en el costo del plato, ni en la base del impoconsumo (artículo 512-9): es voluntaria y es del equipo. Lo explicamos en la guía de propinas en restaurantes.
¿Cómo calcular el precio de venta de un plato desde el food cost objetivo?
Divide el costo por porción por el food cost que quieres y súmale el impuesto. Para la pechuga, con un objetivo de 30 %:
- Precio sugerido sin impuesto: $6.000 ÷ 0,30 = $20.000.
- Con impoconsumo del 8 %: $20.000 × 1,08 = $21.600.
A $20.000 en carta le faltan $1.600 para llegar al objetivo. Puedes hacer la cuenta en la calculadora de precio de venta: un food cost de 30 % equivale a un margen de 70 % sobre el precio, con impoconsumo del 8 %. La cuenta de una mesa, con impuesto y propina, se hace en la calculadora de propina e impoconsumo.
¿Qué food cost objetivo poner? No hay una cifra oficial ni una que sirva para todos los negocios. Depende de tu arriendo, tu nómina y lo que paga tu cliente. Fija el tuyo y revisa cada plato contra él.
El precio sugerido es un punto de partida. Si tu cliente no paga $21.600, puedes ajustar el gramaje, cambiar un insumo o aceptar un food cost más alto ahí y compensarlo con otros platos. Esta es la hoja "Carta" del ejemplo, con impoconsumo del 8 % y objetivo de 30 %:
| Plato | Costo por porción | Precio en carta | Precio sin impuesto | Food cost | Margen bruto |
|---|---|---|---|---|---|
| Pechuga a la plancha | $6.000 | $20.000 | $18.519 | 32,4 % | $12.519 |
| Bandeja paisa | $11.500 | $32.000 | $29.630 | 38,8 % | $18.130 |
| Ajiaco | $7.800 | $26.000 | $24.074 | 32,4 % | $16.274 |
| Sancocho de gallina | $8.200 | $28.000 | $25.926 | 31,6 % | $17.726 |
| Limonada natural | $900 | $6.000 | $5.556 | 16,2 % | $4.656 |
La bandeja paisa tiene el food cost más alto de la carta (38,8 %) y también es la que más pesos deja por venta ($18.130). La limonada tiene el mejor porcentaje y deja $4.656. El porcentaje dice dónde revisar; el margen en pesos, qué platos sostienen el negocio.
¿Qué más cuesta un plato además de los insumos?
El food cost solo mide insumos. Del margen bruto de cada plato todavía salen la mano de obra (cocina, meseros y caja, con prestaciones y seguridad social), el arriendo, los servicios (gas, energía, agua, internet), el aseo, el mantenimiento y las comisiones de datáfono y de aplicaciones de domicilios. El empaque sí puedes sumarlo a la receta del plato para llevar, como un insumo más.
Por eso los $12.519 de margen bruto de la pechuga no son utilidad: el negocio gana cuando el margen bruto total del mes supera esos otros costos.
¿Cada cuánto hay que actualizar el costo de un plato?
Cada vez que cambie el precio de un insumo que pesa en el plato, y como mínimo en una revisión con fecha fija. No hay una regla oficial; esta rutina sirve de punto de partida:
- Con cada factura de compra: revisa los insumos caros (carnes, pollo, pescado, quesos, licores).
- Una vez al mes: repasa los demás precios y los platos que pasaron el objetivo.
- Al cambiar de proveedor, de corte o de receta: vuelve a medir el rendimiento y el gramaje.
Errores frecuentes al costear un plato
Casi todos hacen que el plato parezca más barato de lo que es:
- Ignorar la merma. En el ejemplo son $630 por porción.
- Dividir por el precio con impuesto. Muestra 30 % cuando el food cost real es 32,4 %.
- Olvidar lo que no se ve: aceite, sal, salsas, la arepa o el ají que acompañan.
- Costear con precios viejos o con porciones a ojo.
- Mezclar unidades. Si compras por kilo y la receta dice gramos, convierte antes de multiplicar.
- No costear las adiciones. Una porción extra de queso o aguacate también tiene costo y precio, como vemos en la guía de adiciones y combos.
- Creer que el margen bruto es la ganancia.
Cómo lleva Scrampi las recetas y el costo por plato
En Excel la hoja de costo vale mientras nadie cambie un precio. Un sistema conectado a la caja la mantiene al día.
Lo que hace:
- Cada plato puede tener su receta, con los insumos y la cantidad que usa.
- Cuando vendes el plato, desde la caja, una mesa o un pedido, el sistema descuenta del inventario los insumos, no el plato.
- El costo del plato es la suma de sus insumos. Si cambias el costo de un insumo, se recalcula solo en todos los platos que lo usan.
- La pantalla de recetas muestra el margen de cada plato en pesos y en porcentaje, calculado sobre el precio sin impuestos, y cuántas porciones alcanzan con el stock de insumos que tienes.
- Si configuras la opción de quitar un ingrediente ("sin cebolla"), ese insumo deja de descontarse cuando el cliente la pide.
- Si un insumo se acaba, el plato se puede seguir vendiendo: el insumo queda en negativo en el kardex para que lo corrijas cuando llegue la compra.
Lo que no hace:
- No aplica un rendimiento o merma por insumo. Registras el costo del insumo ya ajustado, como en la columna "costo por unidad útil" de la tabla: la pechuga entra a $20.000 el kilo, no a $18.000.
- No convierte unidades. La cantidad va en la unidad del insumo: 0,180 kg.
- No maneja sub-recetas. Un hogao o un fondo se registra como insumo con su propio costo, pero prepararlo no descuenta sus ingredientes de forma automática.
Las recetas tienen cupo por plan: 10 en Starter, 50 en Pro y sin límite en Business. Los insumos no consumen cupo. Si tu cocina depende de sub-recetas con descuento automático, pregúntalo antes de contratar cualquier software.
Mesas, comandas y cocina están en la página del POS para restaurante y en la guía de mesas, comandas y domicilios; los precios en pesos, en POS para restaurantes en Colombia. La prueba es de 30 días, sin tarjeta.
Fuentes
- Estatuto Tributario (Secretaría del Senado): artículos 426, 468, 488, 512-1, 512-9 y 512-13.
- DIAN: Oficio 7323 de 2019 y Oficio 902460 de 2022.
Si tu restaurante está en Perú, usa la guía de costo de un plato para ese país.
Guía revisada el 20 de noviembre de 2026 contra las fuentes oficiales enlazadas. Es información general, no asesoría tributaria ni contable: el impuesto que te corresponde y el tratamiento del IVA de tus compras se consultan con un contador.