Transparencia: esta guía la escribimos en Scrampi, un sistema POS con módulo de gastronomía que registra propinas por mesero y por método de pago. Tenemos un interés directo, así que la escribimos para que te sirva decidas lo que decidas: las reglas de abajo salen de la ley y el control que proponemos se puede llevar con cualquier sistema. Donde damos un dato de Scrampi, lo decimos con claridad.
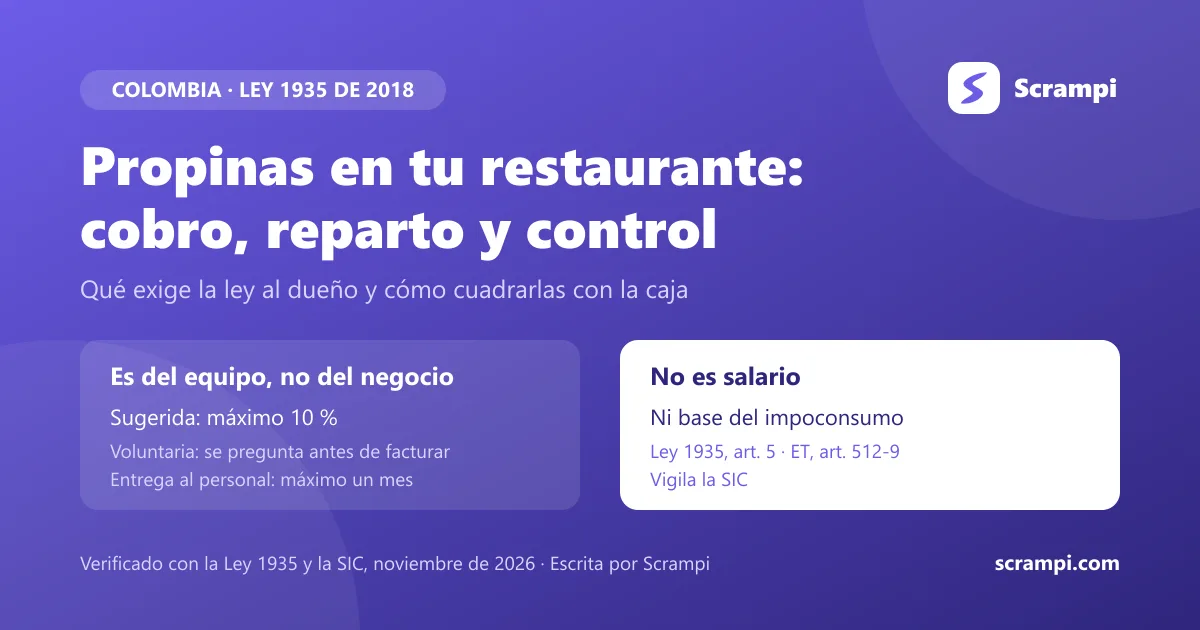
En corto: en Colombia la propina es voluntaria y pertenece única y exclusivamente a las personas de la cadena de servicio, no al establecimiento (Ley 1935 de 2018). El negocio puede sugerirla hasta por el 10 % del valor del servicio, debe avisarlo en la entrada y en la carta, y tiene que preguntarle al cliente antes de incluirla en la factura. El dueño no puede quedarse con ella, usarla para gastos del negocio ni decidir el reparto: si el equipo no llega a un acuerdo, se divide de forma equitativa, y la entrega no puede tardar más de un mes. No es salario, y tampoco entra en la base del impoconsumo.
Para ti, la propina es plata ajena que pasa por tu caja. Si buscas cuánto dejar o hacer la cuenta de una mesa, eso lo resuelve la calculadora de propina e impoconsumo. Esta guía es para el lado del negocio.
¿Qué le exige la Ley 1935 de 2018 a tu restaurante?
La Ley 1935 de 2018 te exige respetar que la propina es voluntaria, no sugerir más del 10 %, informarlo de forma visible, preguntar antes de facturarla y entregarla completa a tu equipo. Aplica a los establecimientos de consumo de alimentos, bebidas o espectáculos públicos, y a cualquier otro donde se sugiera propina o el cliente decida darla (artículo 1).
- Es voluntaria. La ley la define como un reconocimiento en dinero que el consumidor da por el buen servicio, "independiente del valor de venta registrado". Aceptarla depende siempre del cliente (artículo 2).
- La sugerencia tiene techo. Cuando el establecimiento la sugiere y la incorpora en la factura con aceptación del cliente, no puede superar el 10 % del valor del servicio prestado (artículo 3, parágrafo 1). Lo prudente es calcular ese porcentaje sobre el consumo antes de impuestos, para no pasarte del tope.
- Hay que preguntar antes de facturar. Quien atiende la mesa debe preguntarle al cliente si quiere que la propina se incluya o no en la factura, o qué valor quiere dar (artículo 4).
El aviso que debes tener en la entrada y en la carta
La Superintendencia de Industria y Comercio (SIC) define cómo se informa la propina (artículo 3 de la ley). Según la Circular Única de la SIC (Título II, numerales 2.4.1 a 2.4.3; los dos primeros modificados por la Circular Externa 007 de 2022), los establecimientos que sugieren propina deben:
- Fijar un aviso a la entrada, de tamaño y ubicación visibles para quien ingresa, y repetirlo en las cartas y listas de precios.
- Usar el texto que trae la circular, que empieza por "ADVERTENCIA PROPINA". Indica el porcentaje sugerido, que el cliente puede aceptarlo, rechazarlo o modificarlo, a qué se destina el dinero y dónde quejarse. Cópialo de la circular vigente.
- Preguntar al momento de liquidar la cuenta si el cliente paga la propina, no la paga o deja otro valor.
- No entregar documentos distintos a la factura. La circular prohíbe expedirle al consumidor prefacturas, precuentas o cuentas de cobro, y el artículo 4 de la ley dice que la factura o el documento equivalente son los únicos documentos que se le entregan, incluso antes de pagar.
Si no se le preguntó antes, el cliente puede decidir no pagar la propina o cambiar su valor incluso después de expedida la factura (numeral 2.4.1). Con factura electrónica eso significa corregir un documento ya validado, así que preguntar primero te ahorra una nota crédito.
¿De quién es la propina y cómo se reparte entre el equipo?
La propina es única y exclusivamente de las personas involucradas en la cadena de servicios del establecimiento (artículo 5 de la Ley 1935). La ley no hace una lista de cargos, así que el reparto puede incluir cocina y barra, no solo a los meseros, según lo que acuerde el equipo. Las reglas son cuatro:
- El acuerdo es de los trabajadores. Si los miembros de la cadena de servicios no llegan a un acuerdo, las propinas se distribuyen de manera equitativa entre todos.
- Tú no intervienes en la distribución. El parágrafo 1 del artículo 5 prohíbe a propietarios y administradores intervenir "de cualquier manera" en el reparto. Tu papel es recaudar, entregar y dejar constancia.
- No se usa para gastos del negocio. Está prohibido destinar cualquier parte a reposición de elementos de trabajo, pago de turnos, reposiciones de inversión o cualquier concepto que no sea el pago al trabajador.
- No se retiene y se entrega máximo cada mes. El empleador define cada cuánto reparte (por turno, semana o quincena), siempre que el plazo no supere un mes. Y no puede retenerle al trabajador lo que le corresponde.
Deja el acuerdo por escrito y firmado por el equipo, con la fórmula y la fecha. Ese papel muestra que el reparto lo decidieron ellos y no la administración.
¿La propina es salario?
No. El parágrafo 2 del artículo 5 de la Ley 1935 dice que los ingresos por propinas no constituyen salario y que en ningún caso se pueden considerar factor salarial, en línea con el artículo 131 del Código Sustantivo del Trabajo. Ese artículo agrega que no se puede pactar como retribución del servicio lo que el trabajador reciba por propinas.
En la práctica: la propina no reemplaza ni completa el sueldo, que se pacta y se paga aparte. Y al no ser factor salarial, las propinas no se suman a la base con la que liquidas lo que se calcula sobre el salario. La Ley 1935 no regula de forma expresa los aportes a seguridad social: ese punto revísalo con tu contador.
¿Qué puede sancionar la SIC y con qué?
La SIC vigila dos cosas: la información que le das al consumidor sobre la voluntariedad de la propina y su efectiva destinación (numeral 19 del artículo 59 de la Ley 1480 de 2011, agregado por el artículo 6 de la Ley 1935). Puede investigarte por cobrarla sin preguntar y por no entregarla completa.
Las sanciones son las del Estatuto del Consumidor (artículo 7 de la Ley 1935). El artículo 61 de la Ley 1480 de 2011 permite a la SIC imponer, previa investigación:
| Sanción | Tope que fija el artículo 61 |
|---|---|
| Multa al establecimiento | Hasta 2.000 salarios mínimos mensuales legales vigentes |
| Cierre temporal | Hasta 180 días |
| Cierre definitivo | En caso de reincidencia y según la gravedad |
| Multa a propietarios o administradores que autorizaron o ejecutaron la conducta | Hasta 300 salarios mínimos mensuales legales vigentes y prohibición de ejercer el comercio hasta por 5 años |
Son topes, no tarifas fijas: la multa se gradúa según el daño, la reincidencia, el beneficio obtenido y la disposición a corregir. Los alcaldes pueden imponer multas de hasta 100 salarios mínimos mensuales (artículo 62).
¿Cómo va la propina en la cuenta y en la factura electrónica?
La propina va en una línea separada del consumo y del impuesto, y no hace parte de la base del impoconsumo. El artículo 512-9 del Estatuto Tributario lo dice así: la base gravable del servicio de restaurante es el precio total de consumo, incluidas las bebidas, y "en ningún caso la propina, por ser voluntaria, hará parte de la base del impuesto nacional al consumo". La tarifa de ese impuesto es del 8 % y debe discriminarse en la factura. La DIAN lo reitera en el Oficio 7607 de 2019.
Ejemplo: con $120.000 de consumo, el impoconsumo es $9.600 (8 % sobre $120.000) y la propina aceptada del 10 % es $12.000. Total a pagar: $141.600. El error clásico es calcular el 8 % sobre $132.000: le cobras al cliente $960 de más. El concepto completo está en la definición de impoconsumo.
Si operas bajo franquicia, no cobras impoconsumo sino IVA (artículos 426 y 512-1 del Estatuto Tributario, según el Oficio DIAN 902460 de 2022). Para el IVA no encontramos en una fuente oficial vigente una frase tan expresa como la del artículo 512-9: si es tu caso, confirma el tratamiento con tu contador.
¿Cómo llevar el control de las propinas en la práctica?
El control se arma con cuatro datos: quién generó la propina, por qué medio entró, cuánto se entregó y quién lo recibió.
- Registra cada propina en la venta, a nombre del mesero. Así sabes cuánto generó cada persona en cada turno.
- Sepárala por método de pago. La propina en efectivo entra al cajón. La que llega por tarjeta, Nequi, Daviplata o transferencia entra a tu cuenta bancaria. Solo la primera está físicamente en la caja.
- Tenla en cuenta en el cierre de caja. Al hacer el arqueo de caja, el efectivo esperado incluye las propinas en efectivo que aún no has entregado.
- Registra la entrega como una salida de caja. Si pagas en efectivo propinas que entraron por tarjeta, el cajón baja más de lo que subió. No es un faltante: esa plata está en el banco.
- Entrega con constancia. Una planilla por periodo con nombre, valor recibido, fecha y firma de cada persona.
Ejemplo: el reparto de un turno
Un viernes con tres meseros, dos personas en cocina y una en barra. Propinas registradas:
| Mesero | En efectivo | Tarjeta o transferencia | Total |
|---|---|---|---|
| Laura | $22.000 | $41.000 | $63.000 |
| Andrés | $18.000 | $36.000 | $54.000 |
| Camila | $30.000 | $39.000 | $69.000 |
| Total del turno | $70.000 | $116.000 | $186.000 |
El equipo acordó por escrito un fondo común: 60 % para meseros, 30 % para cocina y 10 % para barra. Así queda, comparado con el reparto sin acuerdo:
| Área | Personas | Con el acuerdo del equipo | Sin acuerdo (equitativo) |
|---|---|---|---|
| Meseros | 3 | $111.600 en total, $37.200 cada uno | $31.000 cada uno |
| Cocina | 2 | $55.800 en total, $27.900 cada uno | $31.000 cada uno |
| Barra | 1 | $18.600 | $31.000 |
| Total | 6 | $186.000 | $186.000 |
La suma entregada es siempre el 100 % de lo recaudado: no hay un porcentaje "para la casa". Y si esa noche entregas los $186.000 en efectivo, de la caja salen $116.000 más de lo que entró por propinas en efectivo: son los que quedaron en el banco.
Errores frecuentes al manejar las propinas
- Incluirla en la cuenta sin preguntar. La ley exige la pregunta, no solo el aviso.
- Sugerir más del 10 %.
- Descontar de las propinas faltantes de caja, vajilla rota o uniformes.
- Decidir el reparto desde la administración o usar la propina para completar el sueldo.
- Sumarla a tus ventas. La propina no es ingreso del negocio: si la mezclas, inflas las ventas y distorsionas tu costo por plato.
- Hacer las cuentas mentalmente al cierre. Es el desorden que describimos en la guía de mesas, comandas y domicilios: lo que no queda registrado en la venta no se puede cuadrar después.
Cómo se manejan las propinas en Scrampi
En Scrampi las propinas hacen parte del módulo de gastronomía, están en todos los planes y vienen apagadas por defecto. Esto es lo que hace y lo que no:
- Porcentajes sugeridos: defines hasta 4 y el primero queda preseleccionado. Eliges si se calculan sobre el subtotal o sobre el total. Lo prudente es no pasar del 10 % y calcular sobre el subtotal.
- El cliente decide: al cobrar siempre se puede dejar la propina en cero o escribir otro monto.
- Registro por mesero y por método de pago: la propina queda a nombre del mesero de la comanda y separada según cómo se pagó.
- Reporte de propinas por empleado.
- Entrega de propinas desde la caja: retira el efectivo contra el saldo de propinas pendiente de la sucursal.
- Factura electrónica: la propina va como un cargo separado que no entra en la base del impuesto pero sí en el total.
Lo que Scrampi no hace: la entrega desde caja no se asigna a un empleado concreto y el sistema no reparte de forma automática. El reporte te dice cuánto generó cada mesero; el acuerdo del equipo y la planilla firmada de quién recibió cuánto los llevas tú por fuera. Si necesitas que el sistema liquide el reparto por persona, pregúntalo antes de contratar.
El resto del módulo, incluidas las adiciones y combos, está en la página del POS para restaurante, y lo específico del país en POS para restaurantes en Colombia. La prueba es de 30 días, sin tarjeta.
Fuentes
- Ley 1935 de 2018 y Ley 1480 de 2011 (artículos 59, 61 y 62), Secretaría del Senado.
- Circular Única de la SIC, Título II, numerales 2.4.1 a 2.4.3.
- artículo 512-9 del Estatuto Tributario y artículo 131 del Código Sustantivo del Trabajo.
- Oficio DIAN 7607 de 2019 y Oficio DIAN 902460 de 2022.
Guía revisada el 20 de noviembre de 2026 contra las fuentes oficiales enlazadas. Es información general, no asesoría legal, laboral ni tributaria: ante un caso particular, consulta con tu contador o tu abogado.